


El crecimiento de los beneficios a escala mundial se ha disparado este año. Actualmente, se prevé que las empresas del S&P 500 registren un crecimiento de los beneficios del 28 % en 2026, casi el triple de su tasa histórica a largo plazo del 10 %.[1] Dado que el índice cotiza a un PER forward de unas 20 veces, algunos podrían argumentar que este crecimiento extraordinario contribuye a justificar unas valoraciones que, de otro modo, resultarían elevadas.
Sin embargo, detrás del auge de los beneficios de este año se esconden varios factores poco habituales. Buena parte de este crecimiento está impulsado por un volumen extraordinario de inversión en capital (capex) relacionada con la inteligencia artificial (IA), que podría no mantenerse indefinidamente. Además, los beneficios derivados de estas inversiones se están materializando mucho antes que los costes asociados. Por otra parte, los beneficios declarados de algunas empresas se han visto favorecidos por el aumento de las valoraciones de sus participaciones en compañías de IA no cotizadas.[2]
Dejaremos a otros el análisis del entramado cada vez más complejo de la financiación de la IA, que ya se ha abordado ampliamente en otros artículos. En su lugar, nos centraremos en el segundo de estos efectos: un simple desfase contable que podría tener importantes repercusiones en los beneficios del S&P 500 durante los próximos años.
En conjunto, estos factores hacen que el crecimiento de los beneficios que sustenta las valoraciones actuales sea considerablemente menos impresionante de lo que podría parecer a primera vista y esté sujeto a un grado de incertidumbre mucho mayor.
Cuando el capex se convierte en gasto
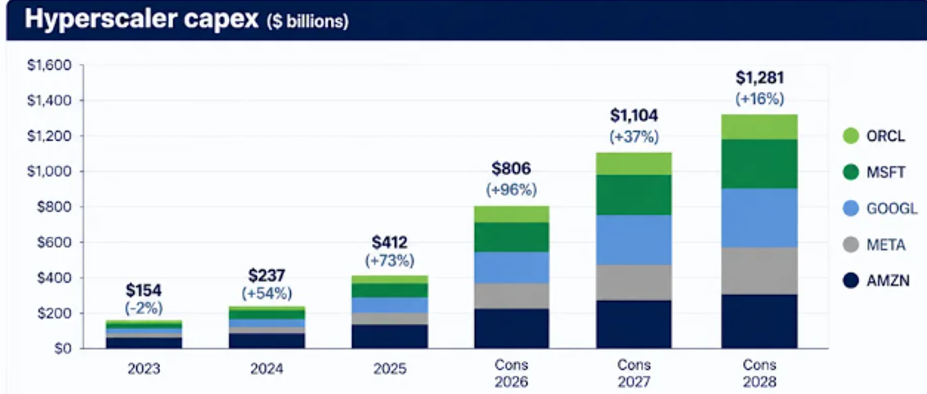
La magnitud del despliegue de infraestructuras de IA tiene pocos precedentes históricos. Se prevé que los cinco mayores hyperscalers (proveedores de servicios en la nube a hiperescala) destinen alrededor de 800 000 millones de USD a capex este año, lo que supone un aumento del 96 % con respecto a 2025. Se espera que esta cifra ascienda a 1,1 billones de USD en 2027 y a 1,2 billones de USD en 2028 (véase el gráfico 1).
Gráfico 1: Capex anual de los mayores hyperscalers de EE. UU.
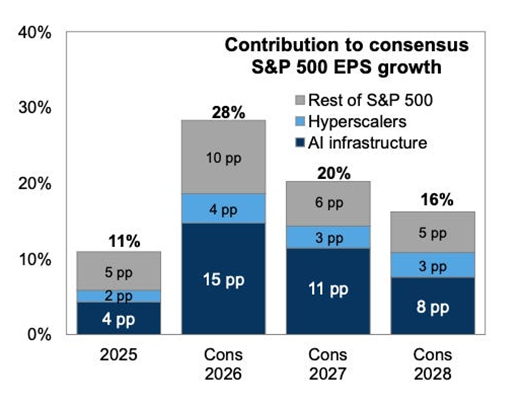
Para las empresas que suministran esta infraestructura, el gasto ya se está traduciendo en beneficios. Los fabricantes de semiconductores, las empresas de hardware tecnológico, las compañías industriales y las utilities han sido las principales beneficiarias y, en conjunto, representan aproximadamente la mitad del crecimiento de los beneficios del S&P 500 previsto por el consenso para este año (véase el gráfico 2).
Gráfico 2: Contribución al crecimiento del beneficio por acción (BPA) del S&P 500 previsto por el consenso: hyperscalers, empresas de infraestructura de IA y resto de empresas del S&P 500
Para los hyperscalers que realizan estas inversiones, el impacto en los beneficios es muy distinto. Aunque este gasto ya se está reflejando en una reducción considerable del flujo de caja libre, gran parte todavía no se ha contabilizado como gasto en sus cuentas de resultados. Esto se debe a un sencillo principio contable. Los hyperscalers pagan por adelantado los chips y los equipos, pero, en lugar de imputar inmediatamente la totalidad del coste a los beneficios, los activan en balance y distribuyen su coste a lo largo de su vida útil estimada mediante la amortización.
El resultado es un desfase temporal: el vendedor reconoce de inmediato la mayor parte del beneficio derivado de la venta, mientras que el coste para el comprador se va reflejando gradualmente en la cuenta de resultados, una vez que los activos se han instalado y entrado en funcionamiento. Cuando el capex se mantiene en niveles estables, esta diferencia temporal apenas tiene consecuencias. Sin embargo, con la magnitud que alcanza actualmente, su importancia es mucho mayor.
Este año, se prevé que los hyperscalers destinen alrededor de 800 000 millones de USD a capex, mientras que contabilizarán aproximadamente 201 000 millones de USD en concepto de amortización.[4] Estas dos cifras no son directamente comparables: la amortización de este año corresponde principalmente a activos adquiridos en ejercicios anteriores, mientras que buena parte del capex actual se amortizará en los próximos años. Sin embargo, esta diferencia ilustra la magnitud del desfase. Los cientos de miles de millones de dólares que se están invirtiendo actualmente no se reconocerán como gasto hasta los próximos ejercicios. Dado que la inversión sigue aumentando a un ritmo acelerado, los gastos de amortización asociados a los activos ya en construcción continuarán creciendo durante años, incluso cuando el ritmo de crecimiento del capex acabe ralentizándose.
¿Qué nos depara el futuro?
A partir de ahora, la evolución de los beneficios se vuelve mucho más incierta. Aunque el capex de los hyperscalers siga aumentando en términos absolutos, tal y como prevé actualmente el consenso, se espera que lo haga a un ritmo cada vez menor (véase el gráfico 1). Los proveedores de infraestructuras y equipos seguirán beneficiándose de este aumento del gasto, pero el impulso interanual sobre sus ingresos y beneficios será cada vez menor. Al mismo tiempo, los gastos de amortización contabilizados por los hyperscalers seguirán aumentando a medida que las ingentes inversiones realizadas durante los últimos años se vayan reflejando en sus cuentas de resultados.
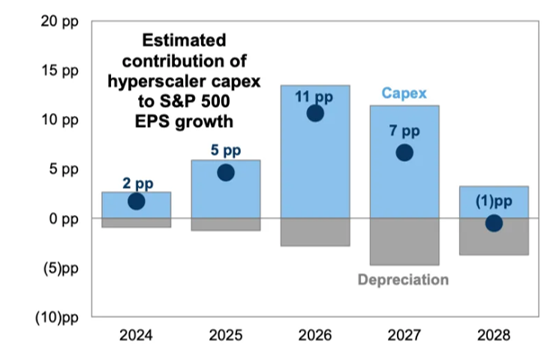
Según las estimaciones de Goldman Sachs, este cambio cobrará cada vez más importancia a partir de 2027. La entidad prevé que el capex relacionado con la IA aporte alrededor de 11 puntos porcentuales al crecimiento de los beneficios del S&P 500 ese año, aunque el aumento de los gastos de amortización de los hyperscalers contrarrestará casi la mitad de ese impulso, con lo que la contribución neta se reduciría a unos 7 puntos porcentuales. Para 2028, Goldman Sachs espera que el efecto negativo de la amortización contrarreste por completo el incremento de los beneficios derivado de la continuidad del capex, de modo que la contribución neta del ciclo de inversión en IA pase a ser ligeramente negativa (véase el gráfico 3).
Así pues, incluso si se cumplen las previsiones del consenso, el impulso que el auge del capex proporciona a los beneficios se irá desvaneciendo a medida que aumenten los gastos de amortización. La posibilidad de mantener las elevadas tasas actuales de crecimiento de los beneficios dependerá cada vez más de los ingresos y beneficios que generen estas inversiones.
Gráfico 3: El aumento de los gastos de amortización de los hyperscalers contrarrestará cada vez más el crecimiento de los beneficios de las empresas beneficiarias del capex relacionado con la IA
Es aquí donde las perspectivas se vuelven mucho más difíciles de predecir. Mientras que los gastos de amortización pueden proyectarse de forma relativamente mecánica a partir del capex realizado en el pasado y las hipótesis sobre la vida útil de los activos, prever los ingresos necesarios para compensar el aumento de estos costes exige una buena dosis de audacia. El abanico de posibles resultados es enorme y depende en gran medida del punto de referencia que se tome. Por ejemplo, según diversas informaciones, Anthropic ha planteado un mercado potencial direccionable (TAM) de más de 30 billones de USD, [5] mientras que se espera que, a finales de este año, sus ingresos anualizados (run-rate) alcancen los 100 000 millones de USD.[6] Cerrar siquiera una pequeña parte de esa brecha implicaría un crecimiento extraordinario, pero tanto la magnitud como el momento en que podría materializarse esta oportunidad siguen estando sujetos a una gran incertidumbre.
En el extremo más optimista de este abanico de escenarios, los ingresos derivados de la IA crecerían lo suficientemente rápido como para superar el aumento de los gastos de amortización. Al fin y al cabo, los hyperscalers no están invirtiendo únicamente para construir centros de datos, sino que esperan que estos activos generen ingresos a través de las cargas de trabajo en la nube, los servicios de IA, la publicidad, el software de productividad y nuevos productos que quizá todavía no existan. Si estos ingresos crecen con suficiente rapidez, el aumento de la base de ingresos y beneficios podría absorber los mayores gastos de amortización, permitiendo mantener unos márgenes y beneficios sólidos. En este escenario, los enormes compromisos de inversión actuales podrían acabar estando plenamente justificados y las previsiones de beneficios vigentes podrían incluso resultar conservadoras.
En el extremo opuesto, los ingresos derivados de la IA podrían crecer demasiado lentamente como para justificar la magnitud de las inversiones. Si los hyperscalers mantienen los niveles actuales de inversión, el aumento de los gastos de amortización sin un crecimiento proporcional de los ingresos y beneficios ejercería presión sobre sus márgenes y resultados. Otra posibilidad es que respondan recortando drásticamente sus inversiones. Esto mejoraría su propio flujo de caja libre y, con el tiempo, frenaría el aumento de los gastos de amortización, pero las consecuencias se dejarían sentir primero en otras empresas. Dado que la inversión en infraestructuras de IA representa aproximadamente la mitad del crecimiento de los beneficios del S&P 500 previsto por el consenso para este año, una reducción del capex eliminaría casi de inmediato uno de los principales motores actuales del crecimiento de los beneficios del índice. En cualquiera de los dos escenarios, unos ingresos derivados de la IA inferiores a las expectativas devolverían bruscamente a la realidad las elevadas tasas actuales de crecimiento de los beneficios del S&P 500.
La vida útil de los propios activos añade otra capa de incertidumbre. Las GPU suelen amortizarse a lo largo de varios años, pero los rápidos avances en los modelos de IA y en el hardware dificultan la estimación de su vida útil económica. Las nuevas generaciones de modelos podrían requerir chips más modernos y potentes, acortando la vida útil económica de las GPU actuales. Por el contrario, los equipos más antiguos podrían seguir siendo útiles para tareas de inferencia y otras cargas de trabajo menos exigentes. Esta diferencia tiene importantes consecuencias. Una vida útil más corta implicaría una amortización más rápida y un mayor capex de reposición, mientras que una vida útil más larga reduciría ambas. Por tanto, el ritmo del cambio tecnológico tiene importantes implicaciones para el coste futuro del despliegue de infraestructuras de IA y las rentabilidades que los hyperscalers acabarán obteniendo de las inversiones actuales.
Un abanico más amplio de posibles escenarios
Nada de lo anterior significa que las inversiones actuales no vayan a generar una rentabilidad atractiva. Nuestro escenario central es que el ritmo actual de capex no puede mantenerse indefinidamente. Al mismo tiempo, las inversiones que se están realizando hoy podrían acabar generando ingresos y beneficios considerables. De hecho, son cuestiones que analizamos detenidamente en el marco de nuestras inversiones en Alphabet y Microsoft, dos de los hyperscalers que protagonizan este despliegue de infraestructuras.
Sin embargo, las implicaciones van mucho más allá de los propios hyperscalers. El extraordinario crecimiento que registran actualmente los beneficios del S&P 500 refleja una combinación de un rápido aumento del capex y del desfase con el que buena parte de los costes asociados llega a la cuenta de resultados. Sabemos que los gastos de amortización acabarán reflejando estas inversiones y que el crecimiento del capex no puede seguir acelerándose indefinidamente al ritmo actual. Lo que no podemos prever con el mismo grado de certeza es cuántos ingresos acabarán generando todas estas inversiones. Esto convierte la elevada tasa de crecimiento de los beneficios en una base especialmente incierta sobre la que evaluar las valoraciones actuales. Este crecimiento podría resultar sostenible si los ingresos derivados de la IA aumentan con suficiente rapidez. Sin embargo, también podría desacelerarse bruscamente a medida que crezcan los gastos de amortización, se ralentice el capex o no lleguen a materializarse los ingresos previstos.
Este crecimiento de los beneficios es muy distinto del que buscamos en nuestras propias inversiones. Nos centramos en empresas en las que la demanda estructural, las ventajas competitivas y las elevadas rentabilidades sobre el capital nos permiten confiar en que sus beneficios puedan crecer de forma sostenible y predecible durante muchos años. El S&P 500 puede parecer razonablemente valorado cuando cotiza a un PER forward de 20 veces y presenta un crecimiento de los beneficios del 28 %, pero los beneficios que sustentan esa valoración también se han vuelto considerablemente menos predecibles.
[1] Estimación del crecimiento de los beneficios para 2026 de Goldman Sachs Global Investment Research, excluyendo «otros ingresos». Los beneficios del S&P 500 crecieron a una tasa anual compuesta del 9,8 % durante los 16 años anteriores al 31 de diciembre de 2025. Fuentes: FactSet y Seilern Investment Management.
[2] La estimación del crecimiento de los beneficios del S&P 500 para 2026 excluye las plusvalías por valoración a precios de mercado de las inversiones de Amazon y Alphabet en empresas privadas de IA. Según nuestras estimaciones, incluir estas plusvalías añadiría aproximadamente 5 puntos porcentuales al crecimiento de los beneficios en 2026.
[3] Citado en https://www.benzinga.com/Opinion/26/09/62032839/is-the-massive-and-growing-investment-in-ai-infrastructure-worth-it
[4] Las estimaciones de amortización se han ajustado al año natural 2026 para tener en cuenta las diferencias en las fechas de cierre de los ejercicios fiscales. Las estimaciones de Alphabet y Amazon incluyen la depreciación y amortización, mientras que las de Meta, Microsoft y Oracle incluyen únicamente la depreciación. Fuentes: estimaciones de consenso de Bloomberg y Seilern Investment Management.
[5] https://www.wsj.com/tech/ai/anthropic-expected-to-tell-investors-it-sees-over-30-trillion-in-potential-revenue-a611efea?utm_source=chatgpt.com.
[6] https://www.ft.com/content/840ac156-af1c-4a82-b260-ae791072fcfa?syn-25a6b1a6=1.
La presente es una comunicación de marketing / promoción financiera destinada únicamente a fines informativos y no constituye un asesoramiento de inversión. Cualquier previsión, opinión, meta, estrategia, previsión, estimación o expectativa, u otro comentario no histórico contenido o expresado en el presente documento está basado exclusivamente en previsiones, opiniones o estimaciones y expectativas actuales, y se considera, por tanto, una «proyección futura». Las proyecciones futuras están sujetas a riesgos e incertidumbres que podrían hacer que los auténticos resultados futuros difieran de nuestras expectativas.
Esta no es una recomendación, oferta o solicitud para comprar o vender ningún producto financiero. El contenido no está destinado a proporcionar asesoramiento contable, jurídico o fiscal y no debe ser utilizado para tales fines. Se cree que el contenido, incluidas las fuentes de datos externas, es fiable, pero no se ofrecen garantías al respecto. No se aceptará responsabilidad alguna en relación con la modificación, la corrección ni la actualización de la información aquí contenidas.
Tenga en cuenta que la rentabilidad histórica no debe considerarse una indicación de los resultados futuros. El valor de cualquier inversión y/o instrumento financiero incluido en este sitio web, así como las rentas obtenidas con ellos, podrían fluctuar y el inversor podría no recuperar el importe invertido originalmente. Los movimientos de divisas también pueden hacer que el valor de las inversiones suba o baje.
Este contenido no está destinado a ser utilizado por Personas Estadounidenses. Puede ser utilizado por sucursales o agencias de bancos o compañías de seguros constituidas o reguladas con arreglo a la legislación federal o estatal de Estados Unidos, que actúen en nombre o distribuyan a Personas No Estadounidenses. Este material no debe distribuirse a clientes de dichas sucursales o agencias ni al público en general.
Reciba información sobre nuestras novedades y eventos en su buzón de correo
"*" señala los campos obligatorios