


El 25 de mayo de 2026, en la Vela di Calatrava, de arquitectura visionaria, Ferrari presentó el Luce, el primer automóvil totalmente eléctrico de sus setenta y nueve años de historia. La acogida distó mucho de la que Maranello había esperado. El diseño, desarrollado en colaboración con LoveFrom, el estudio de Jony Ive, diseñador del iPhone, fue objeto de todo tipo de críticas en redes sociales apenas unas horas después de su presentación. Los más puristas evocaron la imagen de Enzo Ferrari revolviéndose en su tumba, mientras que Luca di Montezemolo, presidente de la compañía entre 1991 y 2014, declaró a los medios italianos que el Luce corría el riesgo de destruir una leyenda y que este era «sin duda un coche que, al menos, los chinos no copiarán». Los inversores tampoco quedaron impresionados y las acciones llegaron a caer hasta un 8 % en la siguiente sesión.
Sin embargo, dos meses después, el Financial Times informó de que todos los Luce previstos para este año, unos 500 vehículos a 550.000 euros cada uno, se habían vendido antes de que un solo automóvil llegara a manos de un cliente. Ferrari no publica datos de pedidos por modelo, pero, en sus resultados semestrales, comunicó que los pedidos evolucionaban conforme a lo previsto, elevó sus previsiones gracias a una mayor demanda de personalizaciones y señaló que su cartera de pedidos abarcaba todo 2027. Las acciones recuperaron su nivel anterior a la presentación en menos de una semana y volvieron a subir tras la publicación de los resultados. Todo aquel revuelo no dejó huella alguna en ninguna de las cifras que Ferrari comunica.
Este episodio puede entenderse como un microcosmos de la propia Ferrari: previsibilidad a pesar del ruido. Los fabricantes de automóviles convencionales incumplen varias de nuestras diez reglas de oro, y la electrificación no hace sino alargar la lista. Sin embargo, Ferrari no es un fabricante de automóviles convencional. Es una empresa de lujo de una calidad excepcional, aunque su modelo de crecimiento difiere del de otras compañías de lujo más tradicionales.
No es un fabricante de automóviles cualquiera
El año pasado se fabricaron cerca de 93 millones de vehículos ligeros en todo el mundo. Solo el Grupo Toyota produjo 11,2 millones, mientras que Ferrari apenas fabricó 13.640.
Sin embargo, las diferencias entre estos tipos de empresas van mucho más allá del volumen. Las características de un fabricante generalista de automóviles son prácticamente la antítesis de nuestras diez reglas de oro:
- Una demanda profundamente cíclica, ligada al gasto de los consumidores y a las condiciones de crédito.
- Un margen limitado para diferenciarse y, por tanto, un poder de marca y de fijación de precios también limitado.
- Elevadas necesidades de capital, derivadas de la integración vertical y de las sucesivas transiciones entre tecnologías de propulsión.
- Elevadas necesidades de capital circulante, ya que la demanda se financia a través de una división financiera propia.
El resultado es un sector cuya rentabilidad sobre el capital no ha logrado superar de forma consistente su coste de capital,1 y cuyos balances presentan niveles de deuda superiores a los que estaríamos dispuestos a aceptar. Por tanto, consideramos que los fabricantes de automóviles de gran consumo no son aptos para la inversión.
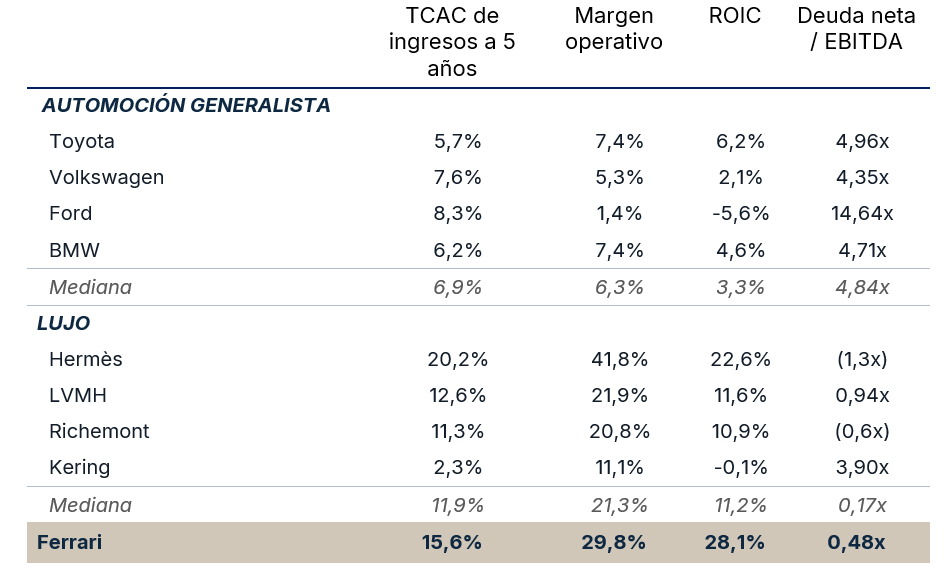
Ferrari no comparte ninguna de estas características. Sus cifras financieras son las propias de una empresa de lujo y, si atendemos a la rentabilidad sobre el capital invertido, se sitúa entre las compañías de mayor calidad: en 2025 alcanzó el 28,1 %, por encima de las principales firmas de lujo cotizadas.
Gráfico 1: Las cifras financieras de Ferrari son propias del sector del lujo, no del automóvil
Una empresa de lujo entre las compañías de mayor calidad
Cuando pensamos en el lujo, solemos pensar en marcas prestigiosas con una larga tradición y una marcada artesanía, volúmenes controlados, ediciones limitadas y clientes fieles, adinerados y menos expuestos al ciclo económico. Todo ello se cumple en el caso de Ferrari. Donde su nivel de lujo va incluso más allá que el de la mayoría es en su exclusividad y en la disciplina necesaria para protegerla.
Enzo Ferrari comprendió pronto que restringir la oferta generaba un halo de exclusividad y lo convirtió en un principio formal: Ferrari siempre entregaría un coche menos de los que demandase el mercado. Si atendemos a la proporción entre quienes conocen la marca y quienes poseen uno de sus productos, Ferrari podría ser el nombre más exclusivo del sector del lujo. Rolex patrocina el cronometraje de los torneos de Grand Slam de tenis y de Le Mans y fabrica más de un millón de relojes al año. Patek Philippe, aún más exclusiva, produce apenas unos 70.000, según las estimaciones. Ferrari, pese a competir en Fórmula 1 desde el inicio del campeonato y ser seguida por cientos de millones de espectadores cada temporada, vende muchas menos unidades que ambas..
La misma disciplina se aplica a la demanda y a quién puede comprar. Los clientes se seleccionan en función de su patrimonio, de la colección de Ferrari que ya poseen y de su auténtica pasión por la marca; los influencers ostentosos quedan descartados. Los mejores clientes se clasifican mediante un indicador del valor del cliente a lo largo de su relación con Ferrari y reciben invitaciones para adquirir ediciones limitadas antes incluso de saber qué aspecto tendrá el automóvil, previo pago de un depósito sustancial. A los concesionarios se les evalúa por la solidez y duración de su cartera de pedidos, y no únicamente por sus ventas. Todas las ediciones limitadas lanzadas desde la salida a bolsa de 2015 se han agotado antes de su presentación pública y, en la mayoría de los casos, se revalorizan en cuanto salen del concesionario. La distribución geográfica de las ventas se controla con el mismo rigor. Los envíos a la Gran China se han limitado a menos del 10 % del volumen, incluso mientras otras firmas de lujo aumentaban su dependencia de la región. China ha ofrecido un crecimiento más rápido que los mercados occidentales, pero también conlleva más riesgos: la política gubernamental puede cambiar con rapidez y sus consumidores tienen una relación más reciente con el lujo y tienden a cambiar de preferencias con mayor facilidad.
La disciplina de Ferrari se traduce en una calidad de la demanda que resulta evidente en las cifras. Su cartera de pedidos se extiende hasta finales de 2027 y el 84 % de los coches nuevos se destinó a clientes que ya poseían un Ferrari, mientras que el 56 % fue a clientes que tenían más de uno. Esta es también la razón por la que las previsiones de Ferrari son tan distintas de las de otras compañías de lujo cotizadas. LVMH y Richemont no publican objetivos financieros, y Hermès únicamente comunica una aspiración no cuantificada de crecimiento de los ingresos. Ferrari es la única que se compromete a fijar un conjunto completo de objetivos para cada periodo estratégico, con horizontes de cinco años, además de ofrecer previsiones anuales. Su plan para 2030 contempla unos ingresos de alrededor de 9.000 millones de euros y un margen EBITDA superior al 40 %. Ninguna otra firma de lujo proporciona unas previsiones tan detalladas. Ferrari puede hacerlo porque, en la práctica, sus ingresos son una decisión más que una previsión. Si aplicamos los criterios que utilizamos —poder de fijación de precios, fidelidad de los clientes, resiliencia durante las fases bajistas del ciclo y rentabilidades obtenidas sin recurrir al apalancamiento—, Ferrari pertenece al mismo reducido grupo de empresas que Hermès y, en términos de visibilidad, se sitúa incluso por delante.
Donde la comparación empieza a fallar
La contrapartida de ese control es que Ferrari dispone de menos vías para crecer. Hermès restringe la oferta de los bolsos Birkin y Kelly del mismo modo que Ferrari limita la de sus automóviles, pero no depende exclusivamente de ellos para crecer. Estos bolsos forman parte de una división de marroquinería que representa algo más del 40 % de las ventas, mientras que el resto de la casa —seda, perfumes, relojes y prêt-à-porter— ofrece productos a precios y en cantidades accesibles para clientes que aspiran a entrar en la marca. Ferrari no cuenta con un escalón equivalente. Aproximadamente el 85 % de sus ventas procede de automóviles y piezas de recambio, y el punto de entrada es la compra, sujeta a selección previa, de un Amalfi por 240.000 euros. La ropa, los objetos de colección y las licencias contribuyen a reforzar la marca, pero aportan poco a los ingresos. Ferrari no puede monetizar a sus 400 millones de seguidores del automovilismo del mismo modo que Hermès monetiza a un cliente aspiracional mediante un pañuelo. Lo que sí puede hacer es vender cada automóvil a un precio mayor, y la personalización ha pasado de representar el 15 % de los ingresos procedentes de automóviles en el momento de la salida a bolsa al 20 % actual. Sin embargo, también ahí existe un límite.
Los bienes personales de lujo, además, presentan un riesgo tecnológico mínimo.. Hermès no tiene que reinventar el cuero; Ferrari sí tiene que reinventar continuamente la tecnología de sus sistemas de propulsión. La regulación sobre emisiones en Europa, China y Estados Unidos ha obligado a electrificar a todo el sector, con un coste de decenas de miles de millones y unos resultados que han decepcionado a la mayoría de quienes lo han intentado. Ferrari prevé ahora que, en 2030, su gama se reparta aproximadamente en un 40/40/20 entre modelos de combustión, híbridos y eléctricos, lo que supone reducir a la mitad la cuota de eléctricos contemplada en 2022. Los híbridos han funcionado bien y representaron el 42 % de los volúmenes el año pasado. La electrificación genera más incertidumbre, porque en ese formato resulta más difícil diferenciarse: las exigencias aerodinámicas han llevado a los automóviles eléctricos a converger hacia una estética común,2 y ningún motor eléctrico puede reproducir el rugido de un V12.
Hay tres factores que moderan este riesgo. En primer lugar, en un mundo en el que ningún sistema de propulsión sirve para diferenciarse, sí lo hace la marca, y la estratificación social ha sobrevivido a todas las tecnologías inventadas hasta la fecha. En segundo lugar, es probable que la combustión siga siendo viable incluso en las jurisdicciones más estrictas.3 En tercer lugar, y con una perspectiva más lejana, están los e-fuels, producidos a partir de fuentes renovables y químicamente lo bastante similares a la gasolina como para poder utilizarse en motores actuales.4 Nada de esto significa que Ferrari vaya a quedar al margen de la transición que afronta el conjunto del sector. Sin embargo, la encara desde una posición que ningún otro fabricante ocupa y, por tanto, consideramos que el riesgo es manejable, aunque reconocemos que es el que seguimos más de cerca.
Un equilibrio favorable
La resiliencia de Ferrari y sus limitaciones son dos caras de la misma moneda. Los volúmenes se restringen deliberadamente, los clientes se seleccionan, los precios aumentan con cada nuevo modelo y una cartera de pedidos que se extiende varios años implica que buena parte de su producción futura ya está comprometida. Esta disciplina limita el crecimiento, pero también hace que dicho crecimiento sea extraordinariamente predecible. Hoy en día, el crecimiento no escasea en el mercado bursátil, pero gran parte se concentra en un reducido grupo de empresas cuya durabilidad a largo plazo sigue siendo incierta. La previsibilidad que ofrece Ferrari es mucho menos habitual. Nuestro objetivo es mantener las empresas en cartera durante décadas. Saber, con un grado razonable de certeza, cuánto podrá vender una compañía dentro de varios años resulta más valioso que una tasa de crecimiento más elevada en la que no podamos confiar. Es esta combinación de calidad, resiliencia y visibilidad la que ha hecho que Ferrari se gane un lugar en el Universo de Inversión de Seilern.
1 Aswath Damodaran, profesor de la NYU Stern, ha calculado que la rentabilidad normalizada sobre el capital invertido (ROIC) del sector estadounidense de automóviles y camiones durante los últimos diez años fue del 5,5 %, frente a un coste medio del capital del sector del 7,3 % durante el mismo periodo. Esto implica que, en su conjunto, el sector ha destruido valor durante la última década.
2 Los automóviles eléctricos tienden a converger hacia una forma de diseño común por dos motivos. Una batería instalada en plano bajo el suelo eleva el piso, los asientos y la línea del techo, dando lugar a una carrocería alta y de laterales relativamente verticales. Además, como la resistencia aerodinámica reduce la autonomía, los diseñadores tratan de minimizarla mediante morros redondeados, superficies enrasadas y parrillas cerradas.
3 En la UE, Ferrari se beneficia de una exención aplicable a fabricantes de pequeño volumen que le otorga un margen considerable respecto de su objetivo de CO₂ y que se extiende hasta 2035.
4 La UE se ha comprometido a dar cabida a los e-fuels, aunque todavía no ha legislado al respecto. Suministrarlos es factible a la escala de Ferrari: registra menos de 3.600 automóviles al año en la UE, y es poco probable que un cliente que paga 240.000 euros o más por un coche se vea disuadido por el coste del combustible.
La presente es una comunicación de marketing / promoción financiera destinada únicamente a fines informativos y no constituye un asesoramiento de inversión. Cualquier previsión, opinión, meta, estrategia, previsión, estimación o expectativa, u otro comentario no histórico contenido o expresado en el presente documento está basado exclusivamente en previsiones, opiniones o estimaciones y expectativas actuales, y se considera, por tanto, una «proyección futura». Las proyecciones futuras están sujetas a riesgos e incertidumbres que podrían hacer que los auténticos resultados futuros difieran de nuestras expectativas.
Esta no es una recomendación, oferta o solicitud para comprar o vender ningún producto financiero. El contenido no está destinado a proporcionar asesoramiento contable, jurídico o fiscal y no debe ser utilizado para tales fines. Se cree que el contenido, incluidas las fuentes de datos externas, es fiable, pero no se ofrecen garantías al respecto. No se aceptará responsabilidad alguna en relación con la modificación, la corrección ni la actualización de la información aquí contenidas.
Tenga en cuenta que la rentabilidad histórica no debe considerarse una indicación de los resultados futuros. El valor de cualquier inversión y/o instrumento financiero incluido en este sitio web, así como las rentas obtenidas con ellos, podrían fluctuar y el inversor podría no recuperar el importe invertido originalmente. Los movimientos de divisas también pueden hacer que el valor de las inversiones suba o baje.
Este contenido no está destinado a ser utilizado por Personas Estadounidenses. Puede ser utilizado por sucursales o agencias de bancos o compañías de seguros constituidas o reguladas con arreglo a la legislación federal o estatal de Estados Unidos, que actúen en nombre o distribuyan a Personas No Estadounidenses. Este material no debe distribuirse a clientes de dichas sucursales o agencias ni al público en general.
Reciba información sobre nuestras novedades y eventos en su buzón de correo
"*" señala los campos obligatorios