


Datos de mercado hasta el 5 de noviembre de 2026, salvo que se indique lo contrario.
Desde el punto de vista de la rentabilidad de nuestros fondos, octubre y principios de noviembre han sido extraordinarios, tras un año que también ha resultado excepcional. En 2026 se registraron, desde el lanzamiento de los fondos, la mayor rentabilidad mensual inferior1 a la del índice y la mayor rentabilidad mensual superior2 a este.3 Ante semejantes vaivenes, sería comprensible interpretar nuestra actuación como incoherente o errática. Sin embargo, nada más lejos de la realidad. La evolución de los fundamentales de las empresas de nuestra cartera ha sido, ante todo, sólida y fiable. Esta estabilidad también se refleja en nuestras decisiones de inversión, caracterizadas más por la convicción de mantener las posiciones que por la adopción de medidas drásticas.
En este boletín, trataremos de ilustrar hasta qué punto se ha acentuado el contraste entre el mundo de los fundamentales y el de las cotizaciones bursátiles.
Por un lado, está la evolución de las cotizaciones de las empresas en cartera y de los valores liquidativos de los fondos. El año comenzó con una rentabilidad absoluta desfavorable. Aunque estuvo lejos de los niveles registrados en 2008, 2020 o 2022, tampoco quedó demasiado lejos de ellos. Posteriormente, los fondos se recuperaron. Sin embargo, las mayores turbulencias se produjeron en términos relativos. Ha sido un año de récords —tanto positivos como negativos— en numerosos indicadores, desde la rentabilidad diaria y mensual hasta el tracking error y la correlación.
Por otro lado, tenemos la evolución de los fundamentales. En este ámbito, hemos vivido un año con relativamente pocos sobresaltos a nivel de compañías, especialmente en lo que respecta a sorpresas negativas en los resultados. De hecho, nuestras empresas han registrado un sólido crecimiento de los beneficios que, si se ajusta para excluir una serie de partidas extraordinarias positivas, ha sido, en líneas generales, coherente con nuestra media a largo plazo.
Esta brecha ha creado un entorno especialmente difícil para la asignación de activos. La escasa tolerancia de los inversores a quedar por detrás de un índice los enfrenta a un dilema peligroso: seguir las tendencias que impulsan el mercado, aunque se alejen de los fundamentales, o mantener sus convicciones y asumir el riesgo de obtener una rentabilidad inferior a la del índice.
2026 en cifras: la evolución de las cotizaciones4
Desde el punto de vista de la rentabilidad absoluta, el año comenzó con un drawdown considerable. En las 59 sesiones bursátiles transcurridas entre el 31 de diciembre de 2025 y el 27 de marzo, el valor liquidativo de Seilern World Growth cayó un 19 %.A partir de ese mínimo, el sentimiento del mercado cambió de rumbo y el fondo repuntó un 33 % hasta el 5 de noviembre, lo que situó su rentabilidad acumulada en lo que va de año en el +7 %. Este brusco cambio de tendencia hace que 2026 parezca un año excepcional, pero las fluctuaciones de esta magnitud no carecen de precedentes en la historia del fondo. De hecho, 2026 es tan solo el año más volátil desde 2022 y ocupa el sexto puesto entre los últimos 20 años.
Lo que distingue a 2026 es el comportamiento del fondo en relación con su índice de referencia. Mientras que Seilern World Growth registró una caída del 21 % desde su máximo hasta su mínimo,5 entrando así en territorio bajista, el mayor descenso registrado por el MSCI World entre máximos y mínimos fue del 9 %, una cifra que ni siquiera alcanza el umbral técnico para considerarse una corrección. A finales de junio, la rentabilidad del fondo era casi 25 puntos porcentuales inferior a la del índice, lo que representa la mayor desventaja intranual frente al índice en los 20 años de historia de esta clase de acciones.
2026 hasta la fecha: un año volátil
Rentabilidad acumulada de Seilern World Growth menos la rentabilidad acumulada del MSCI World, desde el 31 de diciembre de 2025.
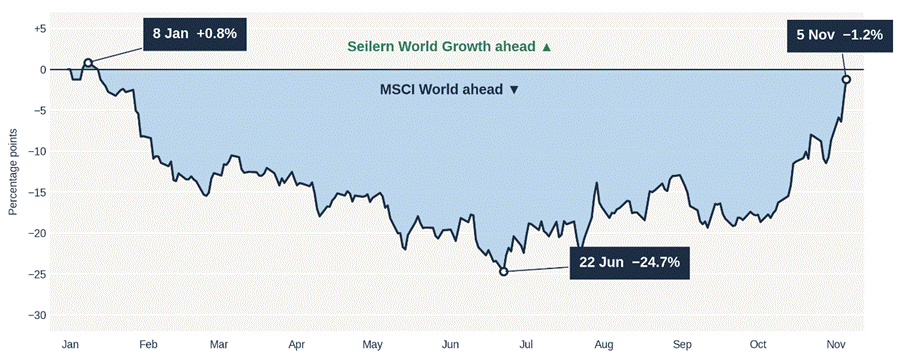
Las fluctuaciones no solo fueron pronunciadas, sino también inusuales por su naturaleza. Este año, el tracking error, la correlación y el número de grandes diferencias diarias entre la rentabilidad del fondo y la de su índice de referencia alcanzaron niveles récord. Los movimientos diarios del fondo y del índice dejaron de estar tan estrechamente alineados y las diferencias de rentabilidad excepcionalmente amplias se volvieron mucho más frecuentes. A continuación, analizamos cada uno de estos indicadores por separado.
Tracking error
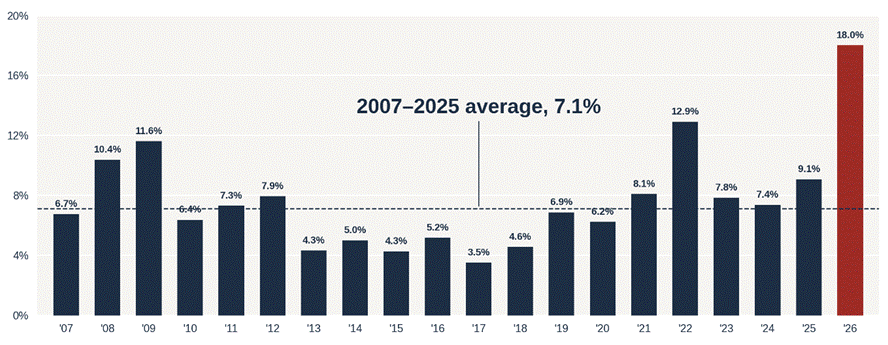
El tracking error mide la volatilidad de la diferencia entre la rentabilidad del fondo y la de su índice de referencia. Cuanto mayor sea este indicador, más tiende a fluctuar la rentabilidad del fondo en relación con el índice. En 2026, el tracking error aumentó hasta el 18 % anualizado, frente a una media del 7 % entre 2007 y 2025. Aunque la rentabilidad del fondo no se volvió más volátil (su volatilidad se mantuvo próxima a su media a largo plazo), sí dejó de evolucionar al compás del índice.
Tracking error por año
Volatilidad anualizada de la rentabilidad semanal del fondo en relación con el MSCI World. Los datos de 2026 corresponden al periodo transcurrido hasta el 05 de noviembre.
La gran desconexión
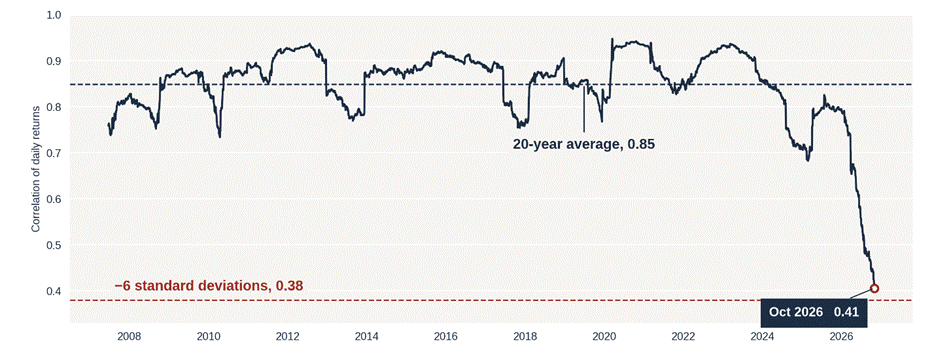
La correlación mide hasta qué punto el fondo y el índice evolucionan de forma similar de un día para otro. Históricamente, sus rentabilidades se han movido, en líneas generales, en la misma dirección, aunque la magnitud de las fluctuaciones haya sido diferente. En 2026, esta relación se rompió. Medida a lo largo de periodos móviles de 12 meses, la correlación cayó hasta 0,41, frente a una media de 0,85 en los últimos 20 años, el nivel más bajo jamás registrado. Cuando el fondo y el índice evolucionan de forma tan independiente, los días en los que sus rentabilidades divergen son más frecuentes y las diferencias más pronunciadas, y eso es precisamente lo que reflejan los datos diarios.
La correlación con el mercado se ha desplomado
Correlación de Seilern World Growth y el MSCI World a lo largo de periodos móviles de 12 meses.
La brecha se amplía
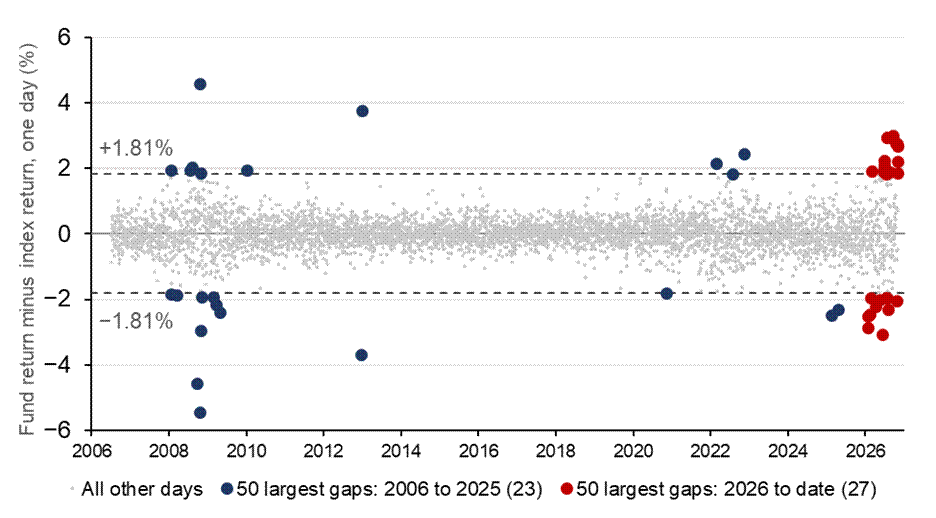
La frecuencia de las grandes diferencias diarias de rentabilidad constituye otro ejemplo de la divergencia entre el fondo y su índice de referencia. Desde 2006, la mayoría de las rentabilidades diarias se han mantenido dentro de un rango relativamente estrecho y parecen haberse distribuido de manera uniforme a lo largo del tiempo. Sin embargo, no ocurre lo mismo con las grandes diferencias de rentabilidad. Más de la mitad de las 50 mayores diferencias diarias registradas desde 2006 se produjeron durante 2026, hasta el 5 de noviembre. Por lo tanto, esta divergencia ha sido inusual no solo por su magnitud, sino también por su elevada concentración en un único año.
La mitad de las mayores diferencias de rentabilidad desde 2006 se han producido este año
Rentabilidades diarias en relación con el MSCI World desde julio de 2006. Cada punto representa una sesión bursátil, agrupada según la magnitud de la diferencia de rentabilidad.
La importancia del contexto
Lo más llamativo de la volatilidad actual es que el mercado, en su conjunto, se ha mantenido relativamente estable. Los anteriores máximos de volatilidad relativa, registrados en 2008, 2020 y 2022, se produjeron en momentos de grandes turbulencias en el conjunto del mercado. En cada uno de esos años, el MSCI World sufrió pronunciadas caídas desde máximos hasta mínimos, del -50 %, -34 % y -26 %, respectivamente.
Este año, el mercado en su conjunto se ha mantenido relativamente tranquilo: la volatilidad del MSCI World fue bastante normal, incluso moderada, situándose en el 12 %, unos puntos por debajo de su media a largo plazo del 15 %. Sin embargo, esta calma oculta fuertes movimientos en direcciones opuestas en determinados sectores, cuya volatilidad se ha compensado en gran medida, dando lugar a una cifra agregada aparentemente moderada.
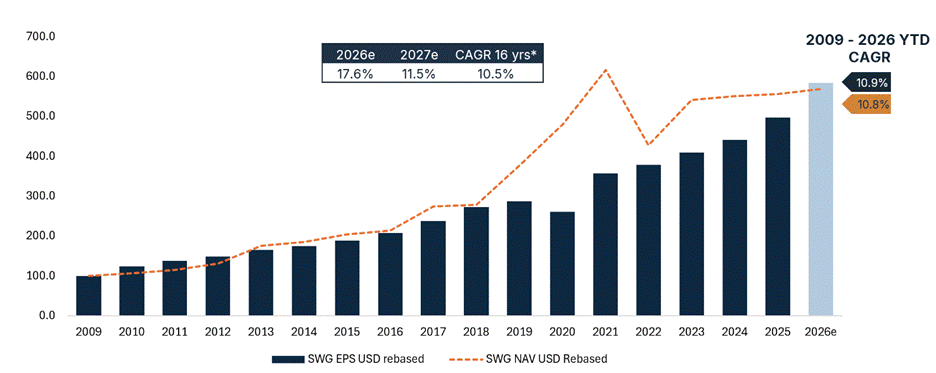
Cotizaciones volátiles, fundamentales estables
Mientras las cotizaciones se desplomaban y posteriormente se recuperaban, las empresas subyacentes continuaron desarrollando su actividad prácticamente con normalidad. A principios de año, el mercado preveía que los beneficios de las empresas de Seilern World Growth crecerían en torno al 11 % en 2026. A finales de agosto, si excluimos una ganancia contable no recurrente de Alphabet, estas expectativas de crecimiento de los beneficios habían aumentado hasta aproximadamente el 14 %, una revisión al alza de tres puntos porcentuales respecto a las previsiones iniciales6, una diferencia insignificante en comparación con la magnitud de las fluctuaciones de las cotizaciones.
Una objeción razonable es que los beneficios de un solo año no bastan para responder a la cuestión de largo plazo que preocupaba al mercado en febrero: cuánto ganarán estas empresas en 2030 y más allá. Sin embargo, la velocidad de la caída y posterior recuperación de las cotizaciones, frente a los cambios mucho más modestos en las estimaciones de beneficios, plantea dudas legítimas sobre si esa era realmente la cuestión que estaba valorando el mercado.
Entre febrero y noviembre, la principal información nueva fue una serie de resultados trimestrales estables. Aun así, el mercado pasó de descontar un deterioro de las perspectivas de muchas de estas empresas a anticipar su recuperación. SAP cayó un 38 % antes de recuperarse un 68 % hasta el 5 de noviembre, lo que supone una revalorización del 5 % en lo que va de año. Por su parte, Accenture retrocedió un 54 % y, posteriormente, más que duplicó su cotización desde mínimos, aunque todavía se sitúa un 3 % por debajo de su precio de cierre de 2025. Estas revisiones tan pronunciadas de la valoración de una empresa en un periodo tan breve suelen reflejar más el sentimiento del mercado que sus fundamentales subyacentes.
En Seilern, centramos nuestra atención en los fundamentales de las empresas. Todas las compañías en las que invertimos deben cumplir nuestras estrictas diez reglas de oro y demostrar que cuentan con un crecimiento sostenible y unos niveles de calidad suficientes para resistir distintos entornos de mercado. El resultado de este proceso es una cartera cuyas empresas han registrado un crecimiento de los beneficios extraordinariamente resiliente, con tan solo un año de retroceso en los últimos 20 años, lo que contrasta notablemente con el comportamiento de las cotizaciones bursátiles este año.
Cotizaciones volátiles, beneficios estables
Beneficios por acción de las empresas de Seilern World Growth frente al valor liquidativo del fondo (2009-2026, hasta la fecha), con base 100 en 2009.
Conclusión
No podemos asegurares que el repunte de octubre y noviembre vaya a prolongarse hasta finales de año, ni pretendemos hacer creer que sabemos lo que ocurrirá.Lo que sí podemos afirmar es que los fundamentales de las empresas no han cambiado. En marzo señalamos que muchas caídas de las cotizaciones se interpretaban como indicios de que algo iba mal, aunque las empresas no mostraban señales de problemas. Siete meses y varios vaivenes después, sus beneficios han seguido creciendo mientras sus cotizaciones fluctuaban de forma pronunciada. A 29 de octubre de 2026, nuestro modelo interno de descuento de flujos de caja (DCF) apuntaba para Seilern World Growth a una rentabilidad anualizada estimada a cinco años del 12,4 %, antes de deducir las comisiones del fondo.7
Como inversores en Quality Growth, podemos encontrar tranquilidad en el hecho de que siempre nos guiamos por nuestra estrella polar: los fundamentales de nuestras empresas. Creemos firmemente que, a medio y largo plazo, el mercado actúa como un mecanismo de descuento que trata de asignar un valor a los flujos de caja futuros. Mientras nuestras empresas sigan registrando buenos resultados, sabemos qué rumbo debemos mantener y nuestra labor consiste en capear las turbulencias del mercado.
Nuestra decisión de mantenernos fieles a los fundamentales nos ha salido muy cara en los últimos años, durante los cuales las estrategias de momentum han dominado el mercado. Sin embargo, también nos ha liberado de la necesidad de adivinar cuándo abandonar esa apuesta. Cuanto más se prolongue esta dinámica y más se alejen las cotizaciones de los fundamentales, mayor será probablemente el ajuste cuando la tendencia se invierta. Muchos inversores han optado por seguir el momentum, pero ahora se enfrentan a una decisión difícil: cuándo salir. A diferencia de los fundamentales, estas estrategias ofrecen pocas referencias para tomar esa decisión. Además, la escasa tolerancia a quedar por detrás de un índice hace que resulte especialmente difícil abandonar una estrategia que sigue funcionando. Sin embargo, cuanto más duren y mayores sean los excesos, más pronunciada podría ser la corrección cuando la tendencia se invierta. Los inversores no podrán posponer indefinidamente la decisión de cuándo salir.
1Enero de 2026: -8,2 puntos porcentuales frente al índice MSCI World.
2Octubre de 2026: +9,6 puntos porcentuales frente al índice MSCI World.
3A lo largo de este documento, todas las referencias a un fondo o a una clase de acciones de un fondo corresponden a la clase de acciones Seilern World Growth USD U I.
4Las rentabilidades pasadas no predicen las rentabilidades futuras.
5La caída desde máximos hasta mínimos se produjo entre el máximo del 9 de enero y el mínimo del 27 de marzo.
6Estas expectativas también se vieron favorecidas por las importantes recompras de acciones. Una vez descontado su efecto, el crecimiento de los beneficios se sitúa cerca de su media histórica del 11 %.
7Fuente: estimaciones de Seilern Investment Management a 29 de octubre de 2026. Nuestra rentabilidad anualizada esperada a cinco años es la rentabilidad anual que estimamos obtener, según nuestro análisis, si nuestras empresas alcanzan su valor razonable durante los próximos cinco años. Los escenarios presentados son una estimación de la rentabilidad futura basada en datos históricos sobre las variaciones del valor de esta inversión y/o en las condiciones actuales del mercado, y no constituyen un indicador exacto. La rentabilidad que obtenga dependerá de la evolución del mercado y del tiempo durante el que mantenga la inversión o el producto.
La presente es una comunicación de marketing / promoción financiera destinada únicamente a fines informativos y no constituye un asesoramiento de inversión. Cualquier previsión, opinión, meta, estrategia, previsión, estimación o expectativa, u otro comentario no histórico contenido o expresado en el presente documento está basado exclusivamente en previsiones, opiniones o estimaciones y expectativas actuales, y se considera, por tanto, una «proyección futura». Las proyecciones futuras están sujetas a riesgos e incertidumbres que podrían hacer que los auténticos resultados futuros difieran de nuestras expectativas.
Esta no es una recomendación, oferta o solicitud para comprar o vender ningún producto financiero. El contenido no está destinado a proporcionar asesoramiento contable, jurídico o fiscal y no debe ser utilizado para tales fines. Se cree que el contenido, incluidas las fuentes de datos externas, es fiable, pero no se ofrecen garantías al respecto. No se aceptará responsabilidad alguna en relación con la modificación, la corrección ni la actualización de la información aquí contenidas.
Tenga en cuenta que la rentabilidad histórica no debe considerarse una indicación de los resultados futuros. El valor de cualquier inversión y/o instrumento financiero incluido en este sitio web, así como las rentas obtenidas con ellos, podrían fluctuar y el inversor podría no recuperar el importe invertido originalmente. Los movimientos de divisas también pueden hacer que el valor de las inversiones suba o baje. La rentabilidad futura está sujeta a tributación, que dependerá de las circunstancias personales de cada inversor y podría cambiar en el futuro.
Este contenido no está destinado a ser utilizado por Personas Estadounidenses. Puede ser utilizado por sucursales o agencias de bancos o compañías de seguros constituidas o reguladas con arreglo a la legislación federal o estatal de Estados Unidos, que actúen en nombre o distribuyan a Personas No Estadounidenses. Este material no debe distribuirse a clientes de dichas sucursales o agencias ni al público en general.
Get the latest insights & events direct to your inbox
"*" señala los campos obligatorios