


Am 25. Mai 2026 präsentierte Ferrari in der visionären Vela di Calatrava den Luce, das erste vollelektrische Fahrzeug in der 79-jährigen Geschichte des Unternehmens. Die Reaktionen waren weit entfernt von dem, was man sich in Maranello erhofft hatte. Das Design, das gemeinsam mit dem LoveFrom, Studio des iPhone, Designers Jony Ive entwickelt worden war, wurde in den sozialen Medien innerhalb weniger Stunden regelrecht auseinandergenommen. Puristen beschworen das Bild eines sich im Grab umdrehenden Enzo Ferrari herauf, während Luca di Montezemolo, von 1991 bis 2014 Verwaltungsratspräsident, gegenüber italienischen Medien erklärte, der Luce drohe eine Legende zu zerstören, und dies sei «sicherlich ein Auto, das zumindest die Chinesen nicht kopieren werden». Auch die Anleger zeigten sich wenig beeindruckt, und die Aktie fiel in der darauffolgenden Handelssitzung zeitweise um bis zu 8 Prozent.
Doch zwei Monate später berichtete die Financial Times, dass die gesamte für dieses Jahr vorgesehene Luce Produktion, die auf 500 Fahrzeuge zu je 550.000 Euro geschätzt wird, bereits vergeben war, bevor auch nur ein einziges Auto an einen Kunden ausgeliefert worden war. Ferrari veröffentlicht keine Auftragszahlen auf Modellebene, meldete bei den Halbjahresergebnissen jedoch einen Auftragseingang im Rahmen der Planung, hob aufgrund höherer Umsätze aus Personalisierungen die Prognose an und verfügte über ein Auftragsbuch, das das gesamte Jahr 2027 abdeckt. Innerhalb einer Woche notierte die Aktie wieder über dem Niveau vor der Präsentation und stieg nach der Veröffentlichung der Ergebnisse erneut. Der Aufruhr hinterließ in keiner der von Ferrari ausgewiesenen Kennzahlen Spuren.
Die Episode lässt sich als Mikrokosmos von Ferrari selbst betrachten: Vorhersehbarkeit trotz aller Nebengeräusche. Gewöhnliche Automobilhersteller verstossen gegen mehrere unserer 10 Goldenen Regeln, und die Elektrifizierung verlängert diese Liste nur noch. Ferrari ist jedoch kein gewöhnlicher Automobilhersteller. Das Unternehmen ist ein Luxusgüterhersteller von außergewöhnlicher Qualität, auch wenn sich sein Wachstumsmodell von dem konventionellerer Luxusgüterunternehmen unterscheidet.
Kein gewöhnlicher Automobilhersteller
Im vergangenen Jahr wurden weltweit fast 93 Millionen leichte Fahrzeuge produziert. Allein die Toyota Group stellte 11,2 Millionen davon her, Ferrari hingegen lediglich 13.640.
Der Unterschied zwischen diesen Geschäftsmodellen geht jedoch weit über das Produktionsvolumen hinaus. Die Merkmale eines Massenmarkt Automobilherstellers lesen sich beinahe wie das Gegenteil unserer 10 Goldenen Regeln:
- Stark zyklische Nachfrage, abhängig von Konsumausgaben und Kreditbedingungen
- Begrenzte Differenzierungsmöglichkeiten und damit begrenzte Marken- und Preissetzungsmacht
- Hoher Kapitalbedarf aufgrund vertikaler Integration und aufeinanderfolgender Umstellungen bei den Antriebstechnologien
- Hoher Bedarf an Working Capital, da die Nachfrage über einen konzerneigenen Finanzierungsbereich finanziert wird
Das Ergebnis ist eine Branche, deren Kapitalrenditen ihre Kapitalkosten nicht verlässlich gedeckt haben,1 und deren Bilanzen mehr Fremdkapital aufweisen, als wir akzeptieren würden. Massenmarkt Automobilhersteller betrachten wir daher als nicht investierbar.
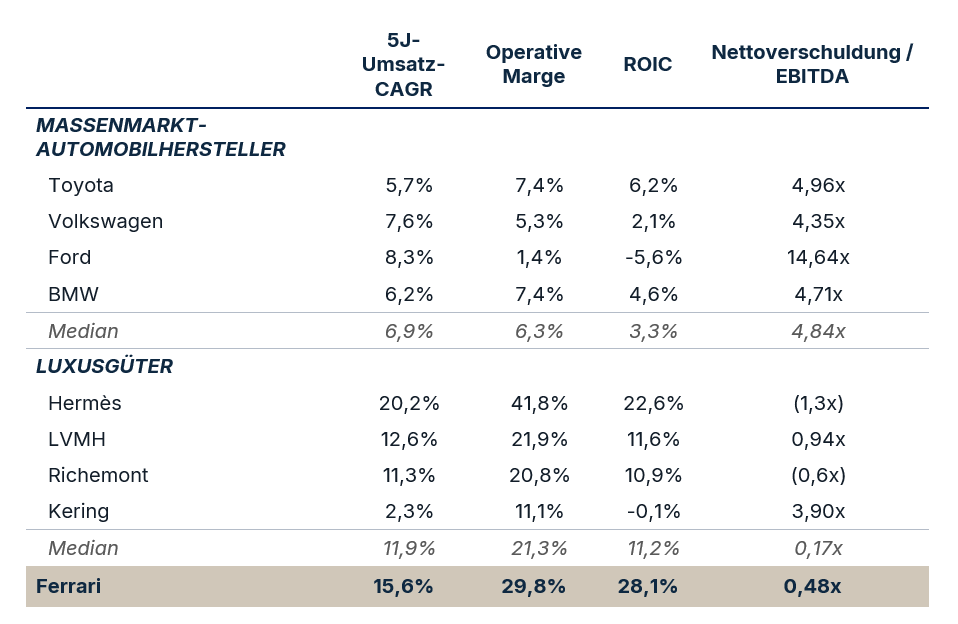
Ferrari weist keine dieser Eigenschaften auf. Seine Finanzkennzahlen entsprechen denen eines Luxusgüterunternehmens, und gemessen an der Rendite auf das investierte Kapital zählt Ferrari zu den qualitativ hochwertigsten Unternehmen. Diese lag 2025 bei 28,1 Prozentund damit über jener der großen börsennotierten Luxusgüterkonzerne.
Abbildung 1: Ferraris Finanzkennzahlen entsprechen dem Luxusgütersektor, nicht der Automobilbranche
Ein Luxusgüterunternehmen, und eines von höchster Qualität
Wenn Menschen an Luxus denken, denken sie meist an prestigeträchtige Marken mit einer langen Tradition und handwerklicher Expertise, an kontrollierte Stückzahlen, limitierte Editionen und an Kunden, die loyal, vermögend und gegenüber dem Konjunkturzyklus weniger anfällig sind. All dies trifft auf Ferrari zu. Was den Luxusgrad bei Ferrari noch über den vieler anderer Unternehmen hinaushebt, ist die Exklusivität, und die Disziplin, die erforderlich ist, um sie zu schützen.
Enzo Ferrari erkannte früh, dass eine Begrenzung des Angebots Begehrlichkeit schafft, und machte daraus ein Prinzip: Ferrari würde stets ein Auto weniger ausliefern, als der Markt nachfragt. Gemessen am Verhältnis zwischen denjenigen, die die Marke kennen, und denjenigen, die sie besitzen, dürfte Ferrari zu den exklusivsten Namen im Luxussegment gehören. Rolex ist Zeitnehmer bei den Tennis-Grand-Slam-Turnieren und in Le Mans und produziert jährlich mehr als eine Million Uhren. Die noch exklusivere Marke Patek Philippe stellt schätzungsweise nur 70.000 her. Ferrari hingegen, obwohl das Unternehmen seit Beginn der Weltmeisterschaft in der Formel 1 antritt und jede Saison von Hunderten Millionen Menschen verfolgt wird, verkauft deutlich weniger als beide.
Dieselbe Disziplin bestimmt auch die Nachfrage und die Frage, wer überhaupt kaufen darf. Kunden werden hinsichtlich ihres Vermögens, ihrer bestehenden Ferrari-Sammlung und ihrer echten Begeisterung für die Marke geprüft; demonstrativ auftretende Influencer kommen nicht infrage. Die besten Kunden werden anhand eines Indikators für ihren Kundenlebenszyklus eingestuft und eingeladen, limitierte Editionen zu kaufen, bevor sie überhaupt wissen, wie das Fahrzeug aussehen wird, gegen eine erhebliche Anzahlung. Händler werden an der Beständigkeit ihres Auftragsbestands gemessen und nicht ausschließlich an ihren Verkaufszahlen. Jede limitierte Edition, die seit dem Börsengang 2015 lanciert wurde, war bereits vor ihrer öffentlichen Vorstellung ausverkauft und steigt meist unmittelbar nach Verlassen des Händlerhofs an Wert. Auch die geografische Verteilung der Verkäufe wird streng gesteuert. Die Auslieferungen nach Greater China wurden auf weniger als zehn Prozent des Gesamtvolumens begrenzt, selbst als andere Luxusgüterunternehmen zunehmend von der Region abhängig wurden. China bot zwar höhere Wachstumsraten als die westlichen Märkte, birgt jedoch auch grössere Risiken: Die Regierungspolitik kann sich rasch ändern, und die dortigen Konsumenten sind noch vergleichsweise neu im Luxussegment und wenden sich schneller neuen Marken zu.
Was Ferrari mit dieser Disziplin erreicht, ist eine Qualität der Nachfrage, die sich in den Zahlen widerspiegelt. Das Auftragsbuch reicht bis Ende 2027, und 84 Prozentder Neuwagen gingen an Kunden, die bereits einen Ferrari besaßen, 56 Prozent an Kunden mit mehr als einem Ferrari. Dies erklärt auch, warum Ferraris Prognosen anders aussehen als die anderer börsennotierter Luxusgüterunternehmen. LVMH und Richemont veröffentlichen überhaupt keine finanziellen Zielvorgaben, und Hermès nennt lediglich ein nicht quantifiziertes Ziel für das Umsatzwachstum. Ferrari ist insofern einzigartig, als das Unternehmen für jeden Planungszeitraum von jeweils fünf Jahren ein vollständiges Set an Zielvorgaben veröffentlicht und zusätzlich eine jährliche Guidance abgibt. Der Plan bis 2030 sieht einen Umsatz von rund 9 Milliarden Euro und eine EBITDA-Marge von über 40 Prozentvor. Kein anderes Luxusgüterunternehmen gibt eine derart umfassende Guidance. Ferrari kann dies, weil der Umsatz faktisch eher eine Entscheidung als eine Prognose ist. Gemessen an den Kriterien, die wir anlegen – Preissetzungsmacht, Kundentreue, Widerstandsfähigkeit in einem Abschwung und ohne Verschuldung erzielte Renditen – gehört Ferrari zur selben kleinen Gruppe von Unternehmen wie Hermès und liegt bei der Vorhersagbarkeit sogar vorne.
Wo der Vergleich an seine Grenzen stösst
Die Kehrseite dieser Kontrolle ist, dass Ferrari weniger Möglichkeiten für Wachstum hat. Hermès rationiert Birkin- und Kelly-Taschen ähnlich wie Ferrari seine Fahrzeuge, ist für sein Wachstum jedoch nicht vollständig von ihnen abhängig. Diese Taschen gehören zu einer Lederwarensparte, die etwas mehr als 40 Prozent des Umsatzes ausmacht. Die übrigen Bereiche des Hauses – Seide, Parfüm, Uhren und Prêt-à-porter – bieten Produkte zu Preisen und in Stückzahlen an, die auch für Kunden zugänglich sind, die sich der Marke erst annähern. Ferrari verfügt über keine vergleichbare Einstiegsebene. Rund 85 Prozent des Umsatzes stammen aus Fahrzeugen und Ersatzteilen, und der Einstieg erfolgt mit dem Kauf eines Amalfifür 240.000 Euro, sofern der Kunde die vorherige Prüfung besteht. Bekleidung, Sammlerstücke und Lizenzierung stärken die Marke, tragen jedoch nur wenig zum Umsatz bei. Ferrari kann seine 400 Millionen Motorsport-Fans nicht auf dieselbe Weise monetarisieren, wie Hermès einen aufstrebenden Kunden über einen Schal an die Marke heranführt. Was Ferrari tun kann, ist, für jedes einzelne Fahrzeug mehr zu verlangen, und der Anteil der Personalisierung an den Fahrzeugumsätzen ist seit dem Börsengang von 15 Prozent auf heute 20 Prozent gestiegen. Doch auch dem sind Grenzen gesetzt.
Luxusgüter für den persönlichen Gebrauch bergen zudem nur ein minimales Technologierisiko. Hermès muss Leder nicht neu erfinden; Ferrari hingegen muss seine Antriebstechnologie kontinuierlich weiterentwickeln. Emissionsvorschriften in Europa, China und den Vereinigten Staaten haben die gesamte Branche zur Elektrifizierung gezwungen, zu Kosten in zweistelliger Milliardenhöhe und mit Ergebnissen, die bei den meisten Unternehmen, die diesen Weg eingeschlagen haben, enttäuschend ausgefallen sind. Ferrari erwartet für 2030 nun eine Modellpalette, die sich ungefähr zu 40/40/20 auf Verbrenner, Hybrid- und Elektrofahrzeuge verteilt, womit der 2022 vorgesehene Anteil von Elektrofahrzeugen halbiert wurde. Hybride haben sich mit 42 Prozent des Absatzvolumens im vergangenen Jahr gut entwickelt. Bei Elektrofahrzeugen ist die Lage weniger eindeutig, da eine Differenzierung in dieser Antriebsform schwieriger ist: Aerodynamische Anforderungen haben dazu geführt, dass sich das Design von Elektroautos zunehmend angleicht,2 und kein Elektromotor kann das Dröhnen eines V12 nachbilden.
Drei Faktoren begrenzen dieses Risiko. Erstens differenziert in einer Welt, in der sich kein Antriebssystem klar abhebt, die Marke, und gesellschaftliche Statusdifferenzierung hat bislang jede technologische Neuerung überdauert. Zweitens dürfte der Verbrennungsmotor selbst in den strengsten Rechtsordnungen weiterhin zulässig bleiben.3 Drittens gibt es mit längerem Zeithorizont E-Fuels, die aus erneuerbaren Quellen hergestellt werden und chemisch Benzin so ähnlich sind, dass sie in bestehenden Motoren eingesetzt werden können.4 All dies bedeutet nicht, dass Ferrari dem Wandel entkommt, vor dem die gesamte Branche steht. Das Unternehmen begegnet diesem Wandel jedoch aus einer Position, die kein anderer Hersteller innehat. Wir halten das Risiko daher für beherrschbar, erkennen aber zugleich an, dass es jenes ist, das wir am aufmerksamsten beobachten.
Ein guter Kompromiss
Ferraris Widerstandsfähigkeit und seine Einschränkungen sind zwei Seiten derselben Medaille. Die Stückzahlen werden bewusst begrenzt, die Kunden gezielt ausgewählt, die Preise steigen mit jedem neuen Modell, und ein Auftragsbuch, das sich über mehrere Jahre erstreckt, bedeutet, dass ein großer Teil der künftigen Produktion bereits vergeben ist. Diese Disziplin begrenzt das Wachstum, macht es zugleich aber außergewöhnlich vorhersehbar. An den Aktienmärkten herrscht heute kein Mangel an Wachstum, doch ein grosser Teil davon konzentriert sich auf eine kleine Gruppe von Unternehmen, deren langfristige Beständigkeit ungewiss bleibt. Die Vorhersehbarkeit, die Ferrari bietet, ist weitaus seltener. Unser Ziel ist es, Unternehmen über Jahrzehnte hinweg zu halten. Mit einiger Sicherheit abschätzen zu können, was ein Unternehmen in mehreren Jahren verkaufen wird, ist wertvoller als eine höhere Wachstumsrate, auf die wir uns nicht verlassen können. Diese Kombination aus Qualität, Widerstandsfähigkeit und Visibilität hat Ferrari seinen Platz im Seilern-Universum eingebracht.
1 Aswath Damodaran, Professor an der NYU Stern, hat ermittelt, dass der normalisierte ROIC des US-amerikanischen Auto-&-Truck-Sektors in den vergangenen zehn Jahren bei 5,5 Prozent lag, gegenüber durchschnittlichen Kapitalkosten der Branche von 7,3 Prozent im selben Zeitraum. Dies bedeutet, dass der Sektor als Ganzes im vergangenen Jahrzehnt Wert vernichtet hat.
2 Elektroautos nähern sich aus zwei Gründen einer gemeinsamen Designsprache an. Eine flach unter dem Fahrzeugboden verbaute Batterie hebt Boden, Sitze und Dachlinie an und führt zu einer hohen, geradlinigen Karosserie. Da der Luftwiderstand zudem Reichweite kostet, minimieren ihn Designer mit abgerundeten Frontpartien, bündigen Flächen und geschlossenen Kühlergrills.
3 In der EU verfügt Ferrari über eine Ausnahmeregelung für Kleinserienhersteller, die dem Unternehmen bei seinem CO2-Ziel erheblichen Spielraum gewährt und bis 2035 gilt.
4 Die EU hat zugesagt, E-Fuels zu berücksichtigen, ohne dies bislang gesetzlich zu verankern. Ihre Bereitstellung ist in Ferraris Größenordnung gut machbar: Ferrari lässt in der EU weniger als 3.600 Fahrzeuge pro Jahr zu, und ein Kunde, der 240.000 Euro oder mehr für ein Auto bezahlt, wird sich an den Treibstoffkosten kaum stören.
Es handelt sich hierbei um eine Marketing-Kommunikation / Finanzwerbung, die ausschließlich Informationszwecken dient. Jegliche Prognosen, Meinungen, Ziele, Strategien, Ausblicke und/oder Schätzungen und Erwartungen oder andere nicht-historische Kommentare, die in diesem Dokument enthalten sind oder darin zum Ausdruck kommen, basieren ausschließlich auf aktuellen Prognosen, Meinungen und/oder Schätzungen und Erwartungen und gelten als „zukunftsorientierte Aussagen“. Zukunftsgerichtete Aussagen unterliegen Risiken und Unsicherheiten, die dazu führen können, dass die tatsächlichen zukünftigen Ergebnisse von den Erwartungen abweichen.
Dies ist keine Empfehlung, kein Angebot und keine Aufforderung zum Kauf oder Verkauf von Finanzprodukten. Der Inhalt ist nicht als Angebot gedacht und sollte nicht zu Buchhaltungs-, Rechts- oder Steuerberatungszwecken herangezogen werden. Der Inhalt, einschließlich externer Datenquellen, gilt als zuverlässig, es werden jedoch keine Zusicherungen oder Gewährleistungen gegeben. Es wird keine Verantwortung oder Haftung für die Änderung, Berichtigung oder Aktualisierung der hierin enthaltenen Informationen übernommen.
Bitte beachten Sie, dass die Wertentwicklung in der Vergangenheit nicht als Indikator für die zukünftige Wertentwicklung angesehen werden sollte. Der Wert der auf dieser Website enthaltenen Anlagen und/oder Finanzinstrumente und die daraus erzielten Erträge können schwanken und die Anleger erhalten möglicherweise nicht den ursprünglich investierten Betrag zurück. Auch Währungsbewegungen können dazu führen, dass der Wert von Anlagen steigt oder fällt.
Diese Inhalte sind nicht für den Gebrauch durch US- Personen bestimmt. Sie können von Zweigstellen oder Filialen von Banken oder Versicherungsgesellschaften genutzt werden, die nach US-Bundesrecht oder US-Staatsrecht organisiert und/oder reguliert sind und im Namen von Nicht-US-Personen handeln oder Unterlagen an diese verteilen. Diese Unterlagen dürfen nicht an die Kunden dieser Zweigstellen oder Filialen oder an die breite Öffentlichkeit verteilt werden.
Erhalten Sie unsere neuesten Erkenntnisse und Veranstaltungshinweise direkt in Ihrem Posteingang
„*“ zeigt erforderliche Felder an