


Le 25 mai 2026, dans la Vela di Calatrava, à l’architecture visionnaire, Ferrari a dévoilé la Luce, première voiture entièrement électrique de ses soixante-dix-neuf ans d’histoire. L’accueil fut bien loin de celui qu’espérait Maranello. Son design, conçu avec LoveFrom, le studio de Jony Ive, créateur de l’iPhone, a essuyé de vives critiques sur les réseaux sociaux en l’espace de quelques heures. Les puristes ont évoqué l’image d’Enzo Ferrari se retournant dans sa tombe, tandis que Luca di Montezemolo, président de 1991 à 2014, déclarait aux médias italiens que la Luce risquait de détruire une légende et qu’il s’agissait « sûrement d’une voiture qu’au moins les Chinois ne copieront pas ». Les investisseurs n’ont guère été plus séduits : le titre a perdu jusqu’à 8 % lors de la séance suivante.
Pourtant, deux mois plus tard, le Financial Times indiquait que l’intégralité des Luce prévues pour cette année — environ 500 véhicules à 550 000 euros l’unité — avait trouvé preneur avant même qu’un seul exemplaire ne soit livré à un client. Ferrari ne publie pas de chiffres de commandes par modèle mais, lors de la publication de ses résultats semestriels, le groupe a fait état de commandes conformes à ses prévisions, relevé ses objectifs grâce à une demande plus soutenue en matière de personnalisation et indiqué que son carnet de commandes couvrait l’ensemble de l’année 2027. En l’espace d’une semaine, le cours de l’action avait retrouvé un niveau supérieur à celui qui précédait la présentation de la Luce, avant de progresser encore après la publication des résultats. Toute cette agitation n’a laissé aucune trace dans les chiffres publiés par Ferrari. Cet épisode peut être considéré comme un condensé de ce qui caractérise Ferrari elle-même : la prévisibilité malgré le bruit ambiant. Les constructeurs automobiles traditionnels enfreignent plusieurs de nos Dix règles d’or, et l’électrification ne fait qu’allonger la liste. Ferrari n’est toutefois pas un constructeur automobile ordinaire. Il s’agit d’une entreprise de luxe parmi les sociétés de la plus haute qualité, même si son modèle de croissance diffère de celui de ses pairs plus conventionnels dans le secteur du luxe.
Un constructeur automobile pas comme les autres
Près de 93 millions de véhicules légers ont été produits dans le monde l’an dernier. À lui seul, le groupe Toyota en a fabriqué 11,2 millions, contre seulement 13 640 pour Ferrari.
La différence entre ces deux types d’entreprises va toutefois bien au-delà des volumes. Les caractéristiques d’un constructeur automobile de grande série apparaissent presque comme l’exact opposé de nos Dix règles d’or:
- Une demande profondément cyclique, tributaire des dépenses de consommation et des conditions de crédit
- Des possibilités limitées de différenciation et, par conséquent, un pouvoir de marque et de fixation des prix restreint
- Des besoins en capitaux importants, liés à l’intégration verticale et aux transitions successives entre différentes technologies de motorisation
- Des besoins élevés en fonds de roulement, la demande étant financée par une filiale de financement interne
Il en résulte un secteur dont les rendements du capital n’ont pas, de manière constante, couvert le coût du capital,1 et dont les bilans présentent un niveau d’endettement supérieur à ce que nous jugeons acceptable. Nous considérons donc les constructeurs automobiles de grande série comme non investissables.
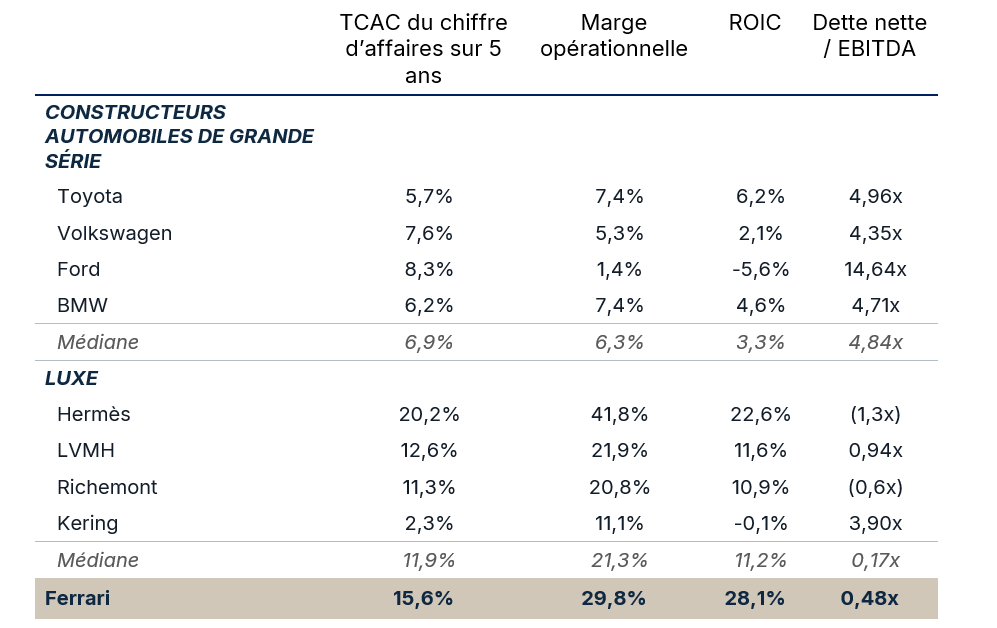
Ferrari ne présente aucune de ces caractéristiques. Ses données financières sont celles d’une entreprise de luxe et, à l’aune du rendement du capital investi, elle figure parmi les sociétés de la plus haute qualité : celui-ci s’élevait à 28,1 % en 2025, un niveau supérieur à celui des principales maisons de luxe cotées.
Figure 1 : Les indicateurs financiers de Ferrari correspondent à ceux du secteur du luxe, et non à ceux de l’automobile
Une entreprise de luxe, et l’une des plus qualitatives
Lorsque l’on pense au luxe, on imagine généralement des marques prestigieuses, ancrées dans un riche héritage et un savoir-faire artisanal, avec des volumes maîtrisés, des éditions limitées et une clientèle fidèle, fortunée et relativement préservée des fluctuations du cycle économique. Tous ces éléments s’appliquent à Ferrari. Là où son positionnement dans le luxe va encore plus loin que celui de la plupart des acteurs du secteur, c’est dans son degré d’exclusivité et dans la discipline requise pour le préserver.
Enzo Ferrari avait très tôt compris que restreindre l’offre contribuait à entretenir le mythe, au point d’en faire un principe : Ferrari livrerait toujours une voiture de moins que ce que le marché demande. Si l’on considère le rapport entre ceux qui connaissent la marque et ceux qui en possèdent un produit, Ferrari est peut-être le nom le plus exclusif de l’univers du luxe. Rolex chronomètre les tournois du Grand Chelem de tennis et les 24 Heures du Mans, et produit plus d’un million de montres par an. Patek Philippe, encore plus exclusive, n’en fabriquerait qu’environ 70 000. Ferrari, bien qu’elle participe à la Formule 1 depuis la création du championnat et qu’elle soit suivie chaque saison par des centaines de millions de personnes, vend nettement moins d’unités que l’une ou l’autre.
La même discipline régit la demande et le choix des acheteurs. Les clients sont sélectionnés en fonction de leur patrimoine, de leur collection Ferrari existante et de leur véritable passion pour la marque ; les influenceurs ostentatoires ne sont pas les bienvenus. Les meilleurs clients sont classés selon un indicateur de valeur client à long terme et se voient proposer l’achat d’éditions limitées avant même d’en connaître le design, moyennant le versement d’un acompte substantiel. Les concessionnaires sont évalués sur la pérennité de leur carnet de commandes, et non uniquement sur leurs volumes de ventes. Chaque édition limitée lancée depuis l’introduction en Bourse de 2015 a été intégralement vendue avant même sa présentation publique et, le plus souvent, prend de la valeur dès sa sortie de concession. La répartition géographique des ventes est contrôlée avec la même rigueur. Les livraisons en Grande Chine ont été plafonnées à moins de 10 % des volumes, alors même que d’autres maisons de luxe sont devenues de plus en plus dépendantes de cette région. La Chine a offert une croissance plus rapide que les marchés occidentaux, mais elle comporte également davantage de risques : les politiques publiques peuvent évoluer rapidement et les consommateurs, plus récemment venus au luxe, ont tendance à changer plus vite de préférences.
La discipline de Ferrari se traduit par une qualité de la demande qui apparaît clairement dans les chiffres. Le carnet de commandes s’étend jusqu’à la fin de 2027, tandis que 84 % des voitures neuves ont été vendues à des clients qui possédaient déjà une Ferrari, et 56 % à des clients qui en possédaient plus d’une. C’est également ce qui explique pourquoi les prévisions de Ferrari se distinguent de celles de ses pairs cotés dans le secteur du luxe. LVMH et Richemont ne publient aucun objectif financier, tandis qu’Hermès se contente d’afficher une ambition non chiffrée en matière de croissance du chiffre d’affaires. Ferrari est unique en son genre en s’engageant, pour chaque période de planification, sur un ensemble complet d’objectifs à cinq ans, parallèlement à des prévisions annuelles. Son plan à l’horizon 2030 prévoit ainsi un chiffre d’affaires d’environ 9 milliards d’euros et une marge d’EBITDA supérieure à 40 %. Aucune autre maison de luxe ne fournit des prévisions aussi détaillées. Ferrari peut le faire parce que son chiffre d’affaires relève, dans les faits, davantage d’une décision que d’une prévision. À l’aune des critères que nous appliquons — pouvoir de fixation des prix, fidélité de la clientèle, résilience en période de ralentissement et rendements générés sans recours à l’endettement — Ferrari appartient au même cercle restreint d’entreprises qu’Hermès et, en matière de visibilité, elle va même plus loin.
Là où la comparaison atteint ses limites
La contrepartie de ce contrôle est que Ferrari dispose de moins de leviers de croissance. Hermès rationne les sacs Birkin et Kelly comme Ferrari rationne ses voitures, mais sa croissance ne dépend pas entièrement de ces produits. Ces sacs font partie d’une division maroquinerie qui représente un peu plus de 40 % des ventes, tandis que le reste de la maison — soie, parfums, montres et prêt-à-porter — propose des produits à des niveaux de prix et dans des volumes accessibles à une clientèle aspirant à entrer dans l’univers de la marque. Ferrari ne dispose d’aucun échelon comparable. Environ 85 % de ses ventes proviennent des voitures et des pièces détachées, et le point d’entrée est l’achat, après sélection du client, d’une Amalfi à 240 000 euros. Les vêtements, objets de collection et licences contribuent à renforcer la marque, mais peu au chiffre d’affaires. Ferrari ne peut pas monétiser ses 400 millions de passionnés de sport automobile comme Hermès monétise une clientèle aspirante par l’intermédiaire d’un carré de soie. Ce qu’elle peut faire, en revanche, c’est vendre chaque voiture plus cher, et la personnalisation est passée de 15 % du chiffre d’affaires automobile au moment de l’introduction en Bourse à 20 % aujourd’hui. Mais ce levier a lui aussi ses limites.
Les biens personnels de luxe présentent par ailleurs un risque technologique minimal.Hermès n’a pas besoin de réinventer le cuir ; Ferrari doit, elle, réinventer en permanence ses technologies de motorisation. Les réglementations sur les émissions en Europe, en Chine et aux États-Unis ont contraint l’ensemble du secteur à s’électrifier, pour un coût qui se chiffre en dizaines de milliards, avec des résultats qui ont déçu la plupart des constructeurs qui s’y sont essayés. Ferrari prévoit désormais qu’à l’horizon 2030, sa gamme se répartira approximativement à 40/40/20 entre moteurs thermiques, hybrides et électriques, soit une division par deux de la part de l’électrique envisagée en 2022. L’hybride a jusqu’à présent bien fonctionné, représentant 42 % des volumes l’an dernier. L’électrique est plus incertain, car la différenciation y est plus difficile : les contraintes aérodynamiques ont conduit les voitures électriques à converger vers des lignes similaires,2 et aucun moteur électrique ne peut reproduire le rugissement d’un V12.
Trois éléments permettent néanmoins de relativiser ce risque. Premièrement, dans un monde où aucune technologie de motorisation ne permet de se différencier, la marque, elle, le permet, et la stratification sociale a survécu à toutes les technologies inventées jusqu’à présent. Deuxièmement, les moteurs thermiques devraient rester viables même dans les juridictions les plus strictes.3 Troisièmement, à plus long terme, les carburants de synthèse constituent une autre piste. Produits à partir de sources renouvelables, ils sont suffisamment proches de l’essence sur le plan chimique pour pouvoir être utilisés dans des moteurs existants.4 Rien de tout cela ne signifie que Ferrari échappe à la transition à laquelle l’ensemble du secteur est confronté. Mais elle l’aborde depuis une position qu’aucun autre constructeur n’occupe. Nous considérons donc ce risque comme maîtrisable, tout en reconnaissant qu’il s’agit de celui que nous surveillons le plus étroitement.
Un compromis avantageux
La résilience de Ferrari et les contraintes qu’elle s’impose sont les deux faces d’une même médaille. Les volumes sont délibérément limités, les clients sont sélectionnés, les prix augmentent à chaque nouveau modèle et, avec un carnet de commandes qui s’étend sur plusieurs années, une grande partie de la production future est déjà réservée. Cette discipline plafonne la croissance, mais elle la rend aussi exceptionnellement prévisible. Sur les marchés boursiers aujourd’hui, la croissance n’est pas rare, mais elle est largement concentrée dans un groupe restreint d’entreprises dont la pérennité à long terme reste incertaine. La prévisibilité offerte par Ferrari est, elle, bien plus rare. Notre objectif est de détenir des entreprises pendant plusieurs décennies. Savoir avec une relative précision ce qu’une société vendra dans plusieurs années a davantage de valeur qu’un rythme de croissance plus élevé sur lequel nous ne pouvons pas compter. C’est cette combinaison de qualité, de résilience et de visibilité qui a valu à Ferrari sa place au sein de l’univers Seilern.
1 Aswath Damodaran, professeur à la Stern School of Business de l’Université de New York (NYU), a établi que le ROIC normalisé du secteur américain de l’automobile et des poids lourds s’élevait à 5,5 % sur les dix dernières années, contre un coût du capital moyen de 7,3 % pour le secteur sur la même période. Cela signifie que, dans son ensemble, le secteur a détruit de la valeur au cours de la dernière décennie.
2 Les voitures électriques convergent vers une forme de design commune pour deux raisons. Une batterie installée à plat sous le plancher rehausse le plancher, les sièges et la ligne de toit, ce qui donne une carrosserie haute aux flancs relativement verticaux. Par ailleurs, la traînée aérodynamique réduisant l’autonomie, les designers cherchent à la minimiser au moyen de nez arrondis, de surfaces affleurantes et de calandres fermées.
3 Dans l’Union européenne, Ferrari bénéficie d’une dérogation accordée aux constructeurs à faibles volumes, qui lui confère une marge de manœuvre considérable concernant son objectif de CO2 jusqu’en 2035.
4 L’Union européenne s’est engagée à permettre l’utilisation des carburants de synthèse, sans avoir encore adopté de législation définitive en la matière. Leur approvisionnement est tout à fait envisageable à l’échelle de Ferrari : la marque immatricule moins de 3 600 voitures par an dans l’Union européenne, et un client prêt à débourser 240 000 euros ou davantage pour une voiture ne sera guère dissuadé par le prix du carburant.
Le présent document est une communication marketing / promotion financière destinée à des fins d’information uniquement et ne constitue en aucun cas un conseil en matière d’investissement. Toutes les prévisions, opinions, objectifs, stratégies, perspectives et/ou estimations et attentes ou autres commentaires non historiques contenus dans le présent document ou exprimés dans ce document sont basés sur les prévisions, opinions et/ou estimations et attentes actuelles uniquement, et sont considérés comme des « énoncés prospectifs » . Les énoncés prospectifs sont assujettis à des risques et à des incertitudes qui peuvent faire en sorte que les résultats futurs réels soient différents des attentes.
Il ne s’agit en aucun cas d’une recommandation, d’une offre ou d’une sollicitation d’achat ou de vente d’un produit financier. Le contenu ne prétend pas fournir des conseils comptables, juridiques ou fiscaux et ne doit pas être considéré comme tel. Son contenu, y compris les sources de données externes, est considéré comme fiable, mais ne fait l’objet d’aucune assurance ou garantie. Aucune responsabilité ou obligation ne sera acceptée pour modifier, corriger ou mettre à jour toute information dans le présent document.
Veuillez noter que les performances passées ne doivent pas être considérées comme une indication des performances futures. La valeur de tout investissement et/ou instrument financier inclus dans ce site Web et les revenus qui en découlent peuvent fluctuer et les investisseurs risquez de pas récupérer le montant initialement investi. En outre, les fluctuations des devises peuvent également entraîner une hausse ou une baisse de la valeur des investissements.
Ces informations ne sont pas destinées à être utilisées par des ressortissants des États-Unis. Elles peuvent être utilisées par des succursales ou des agences de banques ou de compagnies d’assurance organisées et/ou réglementées par la législation fédérale ou étatique des États-Unis, agissant pour le compte de particuliers non américains ou distribuant des produits à ces derniers. Il est interdit de diffuser ce document auprès des clients de ces succursales ou agences ou du grand public.
Recevez les dernières informations et événements directement dans votre boîte de réception
« * » indique les champs nécessaires