


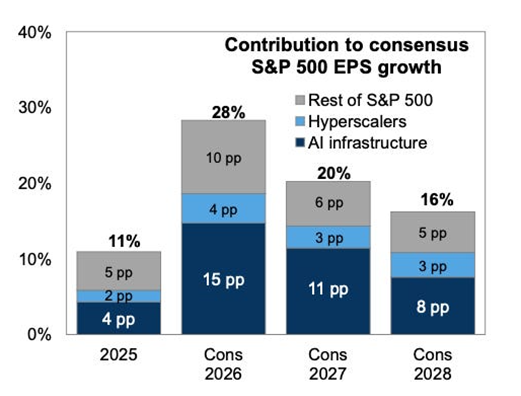
Das weltweite Gewinnwachstum hat sich in diesem Jahr rasant beschleunigt. Für die Unternehmen im S&P 500 wird für 2026 inzwischen ein Gewinnwachstum von 28 Prozent erwartet, was fast dem Dreifachen des langfristigen Durchschnitts von 10 Prozent entspricht.[1] Da der Index derzeit mit etwa dem 20-Fachen der erwarteten Gewinne gehandelt wird, könnte man argumentieren, dass ein derart außergewöhnliches Wachstum die ansonsten hohe Bewertung rechtfertigt.
Allerdings weist der diesjährige Gewinnboom einige ungewöhnliche Merkmale auf. Ein Großteil davon wird durch enorme Investitionsausgaben im Bereich der künstlichen Intelligenz (KI) angetrieben, die möglicherweise nicht unbegrenzt anhalten werden. Zudem schlagen sich die positiven Auswirkungen dieser Ausgaben deutlich schneller in den Gewinnen nieder als die damit verbundenen Kosten. Hinzu kommt, dass einige ausgewiesene Gewinne durch steigende Bewertungen privater KI-Beteiligungen erhöht wurden.[2]
Das zunehmend komplexe Geflecht der KI-Finanzierung, über das andernorts bereits ausführlich berichtet wurde, überlassen wir anderen. Stattdessen wollen wir uns auf den zweiten dieser Effekte konzentrieren: eine einfache zeitliche Verzögerung bei der bilanziellen Erfassung, die in den nächsten Jahren erhebliche Auswirkungen auf die Gewinne der Unternehmen im S&P 500 haben könnte.
Insgesamt bedeuten diese Faktoren, dass das Gewinnwachstum, auf dem die aktuellen Bewertungen beruhen, deutlich weniger beeindruckend ist, als es auf den ersten Blick erscheinen mag, und mit wesentlich größerer Unsicherheit behaftet ist.
Wenn Investitionsausgaben zu Aufwand werden
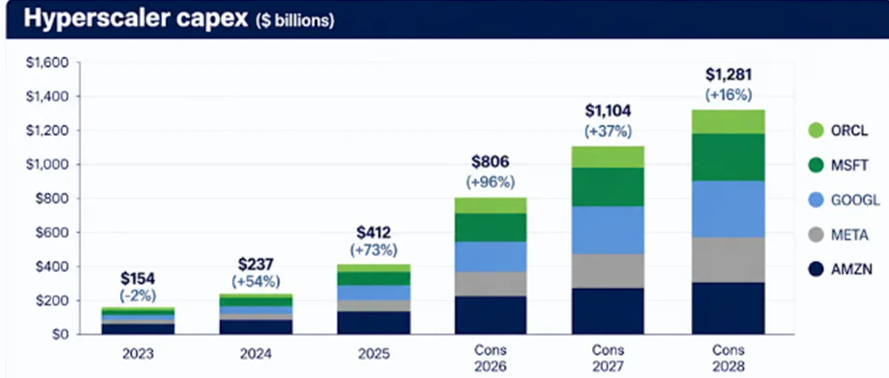
Das Ausmaß des KI-Infrastrukturausbaus ist historisch nahezu beispiellos. Die fünf größten Hyperscaler werden in diesem Jahr voraussichtlich rund 800 Milliarden USD für Investitionsausgaben (Capex) aufwenden, was einem Anstieg von 96 Prozent gegenüber 2025 entspricht. Für 2027 wird ein weiterer Anstieg auf 1,1 Billionen USD und für 2028 auf 1,2 Billionen USD erwartet (siehe Abbildung 1).
Abbildung 1: Jährliche Investitionsausgaben der größten US-Hyperscaler
Für die Unternehmen, die diese Infrastruktur bereitstellen, schlagen sich die Investitionsausgaben bereits in den Gewinnen nieder. Halbleiterhersteller, Unternehmen aus dem Bereich Technologiehardware, Industrieunternehmen und Versorger zählen zu den Hauptprofiteuren. Zusammen sind sie für rund die Hälfte des diesjährigen Wachstums der Konsensgewinnschätzungen für die Unternehmen im S&P 500 verantwortlich (siehe Abbildung 2).
Abbildung 2: Beitrag der Hyperscaler, der KI-Infrastrukturunternehmen und der übrigen Unternehmen im S&P 500 zum Wachstum des Gewinns je Aktie (EPS) gemäß Konsensschätzungen
Für die Hyperscaler, die diese Investitionen tätigen, sind die Auswirkungen auf die Gewinne hingegen ganz anders. Während sich die Ausgaben bereits in einem erheblich reduzierten freien Cashflow niederschlagen, ist ein Großteil davon noch nicht als Aufwand in ihren Gewinn- und Verlustrechnungen erfasst worden. Dies ist auf ein einfaches Rechnungslegungsprinzip zurückzuführen. Die Hyperscaler bezahlen die Chips und Anlagen im Voraus. Anstatt jedoch die gesamten Kosten sofort gewinnmindernd zu verbuchen, aktivieren sie diese als Vermögenswerte und verteilen die Kosten durch Abschreibungen über die erwartete Nutzungsdauer.
Das Ergebnis ist eine zeitliche Diskrepanz: Der Verkäufer erfasst den Großteil der positiven Auswirkungen auf seine Gewinne unmittelbar, während die Kosten beim Käufer erst nach und nach in die Gewinn- und Verlustrechnung einfließen, sobald die Anlagen installiert und in Betrieb genommen wurden. Bei einem konstanten Niveau der Investitionsausgaben fällt diese zeitliche Verschiebung kaum ins Gewicht. Angesichts des heutigen Ausmaßes der Investitionen gewinnt sie jedoch erheblich an Bedeutung.
In diesem Jahr werden die Hyperscaler voraussichtlich rund 800 Milliarden USD für Investitionsausgaben aufwenden, während sie Abschreibungen auf Sachanlagen und immaterielle Vermögenswerte in Höhe von rund 201 Milliarden USD verbuchen werden.[4] Die beiden Zahlen sind nicht direkt vergleichbar: Die diesjährigen Abschreibungen beziehen sich größtenteils auf Vermögenswerte, die in den Vorjahren erworben wurden, während ein Großteil der heutigen Investitionsausgaben erst in den kommenden Jahren abgeschrieben wird. Die Differenz verdeutlicht jedoch das Ausmaß der zeitlichen Verzögerung. Investitionen in Höhe von Hunderten Milliarden USD, die heute getätigt werden, werden erst im Laufe der kommenden Jahre als Aufwand erfasst. Da die Investitionen weiterhin rasant steigen, wird auch der Abschreibungsaufwand für die bereits im Aufbau befindlichen Anlagen über Jahre hinweg weiter zunehmen, selbst wenn sich das Wachstum der Investitionsausgaben schließlich verlangsamt.
Wie geht es weiter?
Die weitere Gewinnentwicklung ist vor diesem Hintergrund mit wesentlich größerer Unsicherheit behaftet. Selbst wenn die Investitionsausgaben der Hyperscaler, wie derzeit vom Konsens erwartet, in absoluten Zahlen weiter steigen, dürfte sich ihre Wachstumsrate zunehmend verlangsamen (siehe Abbildung 1). Die Anbieter von Infrastruktur und Anlagen werden zwar weiterhin von den höheren Ausgaben profitieren, doch der zusätzliche Wachstumsbeitrag zu ihren Umsätzen und Gewinnen wird im Vorjahresvergleich geringer ausfallen. Gleichzeitig wird der von den Hyperscalern verbuchte Abschreibungsaufwand weiter steigen, da sich die enormen Investitionen der vergangenen Jahre nach und nach in ihren Gewinn- und Verlustrechnungen niederschlagen.
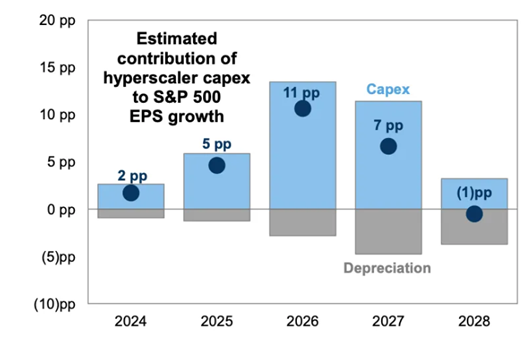
Goldman Sachs schätzt, dass diese Entwicklung ab 2027 zunehmend an Bedeutung gewinnen wird. Die Bank erwartet, dass die KI-bezogenen Investitionsausgaben im Jahr 2027 rund 11 Prozentpunkte zum Gewinnwachstum des S&P 500 beitragen werden. Gleichzeitig dürfte der steigende Abschreibungsaufwand der Hyperscaler diesen positiven Effekt nahezu zur Hälfte aufzehren, sodass sich der Nettobeitrag auf rund 7 Prozentpunkte reduziert. Für 2028 geht Goldman Sachs davon aus, dass die Belastung durch die Abschreibungen den positiven Gewinneffekt der anhaltenden Investitionsausgaben vollständig aufheben wird. Damit dürfte der Nettobeitrag des KI-Investitionszyklus leicht negativ ausfallen (siehe Abbildung 3).
Selbst unter den aktuellen Konsensannahmen wird der positive Effekt des Investitionsbooms auf die Gewinne somit nachlassen, da der Abschreibungsaufwand zunehmend aufholt. Ob sich das derzeit hohe Gewinnwachstum aufrechterhalten lässt, wird daher immer stärker von den Umsätzen und Gewinnen abhängen, die mit diesen Investitionen erwirtschaftet werden.
Abbildung 3: Steigende Abschreibungen der Hyperscaler dürften die Gewinnzuwächse der Profiteure von KI-Investitionsausgaben zunehmend aufzehren
An diesem Punkt wird es deutlich schwieriger, die weitere Entwicklung vorherzusagen. Während sich die Abschreibungen anhand der bisherigen Investitionsausgaben und der angenommenen Nutzungsdauer relativ einfach prognostizieren lassen, erfordert die Vorhersage der Umsätze, die zum Ausgleich dieser steigenden Kosten erforderlich sind, ein gehöriges Maß an Optimismus. Die Bandbreite der möglichen Ergebnisse ist enorm und hängt stark davon ab, welchen Maßstab man anlegt. Anthropic beispielsweise soll ein potenziell adressierbares Marktvolumen von mehr als 30 Billionen USD ins Gespräch gebracht haben,[5] während das Unternehmen bis Ende dieses Jahres voraussichtlich eine annualisierte Umsatzrate von 100 Milliarden USD erreichen wird.[6] Selbst wenn nur ein Bruchteil dieser Differenz geschlossen würde, wäre dafür ein außergewöhnliches Wachstum erforderlich. Sowohl das Ausmaß als auch der zeitliche Verlauf dieses Potenzials bleiben jedoch höchst ungewiss.
Am optimistischeren Ende dieser Bandbreite würden die KI-Umsätze schnell genug wachsen, um den steigenden Abschreibungsaufwand mehr als auszugleichen. Schließlich investieren die Hyperscaler nicht einfach nur in den Bau von Rechenzentren. Sie erwarten, dass diese Anlagen Umsätze aus Cloud-Anwendungen, KI-Dienstleistungen, Werbung, Produktivitätssoftware und neuen Produkten generieren, die möglicherweise heute noch gar nicht existieren. Wenn sich diese Umsätze ausreichend schnell entwickeln, könnte die größere Umsatz- und Gewinnbasis den steigenden Abschreibungsaufwand auffangen, sodass Margen und Gewinne weiterhin auf einem hohen Niveau bleiben. In diesem Szenario könnten sich die heutigen enormen Investitionsverpflichtungen als vollkommen rational erweisen und die aktuellen Gewinnprognosen letztlich sogar als zu konservativ herausstellen.
Am anderen Ende der Bandbreite könnten sich die KI-Umsätze zu langsam entwickeln, um das Ausmaß der Investitionen zu rechtfertigen. Wenn die Hyperscaler weiterhin auf dem aktuellen Niveau investieren, würde der steigende Abschreibungsaufwand ohne einen entsprechenden Anstieg der Umsätze und Gewinne ihre Margen und Erträge unter Druck setzen. Alternativ könnten sie mit einer drastischen Kürzung ihrer Investitionsausgaben reagieren. Dies würde ihren eigenen freien Cashflow verbessern und langfristig den Anstieg des Abschreibungsaufwands bremsen. Die Auswirkungen wären jedoch zunächst an anderer Stelle zu spüren. Da die Investitionsausgaben für KI-Infrastruktur in diesem Jahr rund die Hälfte des erwarteten Gewinnwachstums im S&P 500 ausmachen, würden geringere Investitionsausgaben eine der derzeit wichtigsten Quellen des Gewinnwachstums im Index nahezu unmittelbar versiegen lassen. In beiden Fällen würden enttäuschende KI-Umsätze das derzeit hohe Gewinnwachstum im S&P 500 wieder deutlich auf den Boden der Tatsachen zurückholen.
Die Nutzungsdauer der Anlagen selbst stellt einen weiteren Unsicherheitsfaktor dar. Grafikprozessoren (GPUs) werden üblicherweise über mehrere Jahre abgeschrieben. Angesichts der rasanten Fortschritte bei KI-Modellen und Hardware lässt sich ihre wirtschaftliche Nutzungsdauer jedoch nur schwer abschätzen. Neue Modellgenerationen könnten neuere und leistungsfähigere Chips erfordern und damit die wirtschaftliche Nutzungsdauer heutiger GPUs verkürzen. Andererseits könnten ältere Anlagen für die Inferenz, also die Anwendung bereits trainierter KI-Modelle, sowie für weniger anspruchsvolle Rechenaufgaben weiterhin produktiv eingesetzt werden. Dieser Unterschied hat erhebliche Konsequenzen. Eine kürzere Nutzungsdauer würde zu höheren jährlichen Abschreibungen und größeren Ersatzinvestitionen führen, während eine längere Nutzungsdauer beides reduzieren würde. Das Tempo des technologischen Wandels hat somit erhebliche Auswirkungen auf die zukünftigen Kosten des KI-Infrastrukturausbaus und die Renditen, die die Hyperscaler letztlich mit ihren heutigen Investitionen erzielen werden.
Eine größere Bandbreite möglicher Ergebnisse
All dies bedeutet nicht, dass die heutigen Investitionen keine attraktiven Renditen erzielen werden. Unser Basisszenario geht davon aus, dass das derzeitige Niveau der Investitionsausgaben nicht unbegrenzt aufrechterhalten werden kann. Gleichzeitig könnten die heute getätigten Investitionen letztlich erhebliche Umsätze und Gewinne generieren. Tatsächlich beschäftigen wir uns im Rahmen unserer Investitionen in Alphabet und Microsoft, zwei der Hyperscaler, die im Mittelpunkt dieses Infrastrukturausbaus stehen, intensiv mit diesen Fragen.
Die Auswirkungen reichen jedoch weit über die Hyperscaler selbst hinaus. Das derzeit außergewöhnliche Gewinnwachstum im S&P 500 ist auf eine Kombination aus rasant steigenden Investitionsausgaben und einer zeitlichen Verzögerung zurückzuführen, bevor ein Großteil der damit verbundenen Kosten in der Gewinn- und Verlustrechnung erfasst wird. Wir wissen, dass der Abschreibungsaufwand mit der Zeit aufholen wird und sich das Wachstum der Investitionsausgaben nicht unbegrenzt im derzeitigen Tempo beschleunigen kann. Was wir hingegen nicht mit derselben Sicherheit wissen können, ist, wie viel Umsatz all diese Investitionen letztlich generieren werden. Damit stellt die ausgewiesene Gewinnwachstumsrate eine besonders unsichere Grundlage für die Beurteilung der aktuellen Bewertung dar. Das Wachstum könnte sich als nachhaltig erweisen, wenn sich die KI-Umsätze ausreichend schnell entwickeln. Es könnte jedoch auch deutlich zurückgehen, wenn die Abschreibungen steigen, sich die Investitionsausgaben verlangsamen oder die erwarteten Umsätze ausbleiben.
Dies unterscheidet sich grundlegend von dem Gewinnwachstum, das wir bei unseren eigenen Investitionen anstreben. Wir konzentrieren uns auf Unternehmen, bei denen strukturelle Nachfrage, Wettbewerbsvorteile und hohe Kapitalrenditen uns die Zuversicht geben, dass ihre Gewinne über viele Jahre hinweg nachhaltig und vorhersehbar wachsen können. Bei einem erwarteten Gewinnwachstum von 28 Prozent mag der S&P 500 mit dem 20-Fachen der erwarteten Gewinne angemessen bewertet erscheinen. Allerdings ist auch die Vorhersehbarkeit der Gewinne, auf denen diese Bewertung beruht, erheblich gesunken.
[1] Schätzung des Gewinnwachstums für 2026 von Goldman Sachs Global Investment Research, ohne Berücksichtigung der «sonstigen Erträge». Die Gewinne der Unternehmen im S&P 500 wuchsen in den 16 Jahren bis zum 31. Dezember 2025 mit einer durchschnittlichen jährlichen Wachstumsrate von 9,8 Prozent. Quelle: FactSet, Seilern Investment Management.
[2] Die Schätzung des Gewinnwachstums im S&P 500 für 2026 berücksichtigt keine Bewertungsgewinne aus der Marktbewertung der Beteiligungen von Amazon und Alphabet an privaten KI-Unternehmen. Unter Einbeziehung dieser Gewinne würde das Gewinnwachstum für 2026 unseren Schätzungen zufolge um rund 5 Prozentpunkte höher ausfallen.
[3] Zitiert in https://www.benzinga.com/Opinion/26/09/62032839/is-the-massive-and-growing-investment-in-ai-infrastructure-worth-it.
[4] Die geschätzten Abschreibungen wurden auf das Kalenderjahr 2026 umgerechnet, um den unterschiedlichen Geschäftsjahresenden Rechnung zu tragen. Die Schätzungen für Alphabet und Amazon umfassen sowohl planmäßige Abschreibungen auf Sachanlagen als auch auf immaterielle Vermögenswerte; die Schätzungen für Meta, Microsoft und Oracle berücksichtigen hingegen ausschließlich Abschreibungen auf Sachanlagen. Quelle: Bloomberg-Konsensschätzungen; Seilern Investment Management.
[5] https://www.wsj.com/tech/ai/anthropic-expected-to-tell-investors-it-sees-over-30-trillion-in-potential-revenue-a611efea?utm_source=chatgpt.com.
[6] https://www.ft.com/content/840ac156-af1c-4a82-b260-ae791072fcfa?syn-25a6b1a6=1.
Es handelt sich hierbei um eine Marketing-Kommunikation / Finanzwerbung, die ausschließlich Informationszwecken dient. Jegliche Prognosen, Meinungen, Ziele, Strategien, Ausblicke und/oder Schätzungen und Erwartungen oder andere nicht-historische Kommentare, die in diesem Dokument enthalten sind oder darin zum Ausdruck kommen, basieren ausschließlich auf aktuellen Prognosen, Meinungen und/oder Schätzungen und Erwartungen und gelten als „zukunftsorientierte Aussagen“. Zukunftsgerichtete Aussagen unterliegen Risiken und Unsicherheiten, die dazu führen können, dass die tatsächlichen zukünftigen Ergebnisse von den Erwartungen abweichen.
Dies ist keine Empfehlung, kein Angebot und keine Aufforderung zum Kauf oder Verkauf von Finanzprodukten. Der Inhalt ist nicht als Angebot gedacht und sollte nicht zu Buchhaltungs-, Rechts- oder Steuerberatungszwecken herangezogen werden. Der Inhalt, einschließlich externer Datenquellen, gilt als zuverlässig, es werden jedoch keine Zusicherungen oder Gewährleistungen gegeben. Es wird keine Verantwortung oder Haftung für die Änderung, Berichtigung oder Aktualisierung der hierin enthaltenen Informationen übernommen.
Bitte beachten Sie, dass die Wertentwicklung in der Vergangenheit nicht als Indikator für die zukünftige Wertentwicklung angesehen werden sollte. Der Wert der auf dieser Website enthaltenen Anlagen und/oder Finanzinstrumente und die daraus erzielten Erträge können schwanken und die Anleger erhalten möglicherweise nicht den ursprünglich investierten Betrag zurück. Auch Währungsbewegungen können dazu führen, dass der Wert von Anlagen steigt oder fällt.
Diese Inhalte sind nicht für den Gebrauch durch US- Personen bestimmt. Sie können von Zweigstellen oder Filialen von Banken oder Versicherungsgesellschaften genutzt werden, die nach US-Bundesrecht oder US-Staatsrecht organisiert und/oder reguliert sind und im Namen von Nicht-US-Personen handeln oder Unterlagen an diese verteilen. Diese Unterlagen dürfen nicht an die Kunden dieser Zweigstellen oder Filialen oder an die breite Öffentlichkeit verteilt werden.
Erhalten Sie unsere neuesten Erkenntnisse und Veranstaltungshinweise direkt in Ihrem Posteingang
„*“ zeigt erforderliche Felder an