


Données de marché arrêtées au 5 novembre 2026, sauf indication contraire.
Du point de vue de la performance de nos fonds, le mois d’octobre et le début du mois de novembre ont été extraordinaires, dans le prolongement d’une année qui l’a tout autant été. L’année 2026 a été marquée à la fois par la plus forte sous-performance mensuelle1 et la plus forte surperformance mensuelle2 que nous ayons enregistrées depuis la création des fonds.3 Au vu de ces fluctuations extrêmes, on pourrait aisément conclure que notre comportement a été à la fois incohérent et erratique. Paradoxalement, rien ne pourrait être plus éloigné de la réalité. En effet, les performances sous-jacentes des sociétés de nos portefeuilles se sont avant tout distinguées par leur régularité. Cette constance s’est aussi retrouvée dans notre gestion : nous avons avant tout conservé nos positions avec conviction, plutôt que de procéder à des changements majeurs.
Cette lettre vise à montrer à quel point l’évolution des cours de Bourse s’est éloignée de celle des fondamentaux des entreprises.
D’un côté, les cours de nos sociétés en portefeuille et les valeurs liquidatives de nos fonds ont fortement reculé en début d’année, avant de rebondir. Ces baisses, sans atteindre l’ampleur de celles de 2008, 2020 ou 2022, ont néanmoins été sévères. C’est toutefois sur le plan relatif que les turbulences ont été les plus importantes. On peut affirmer sans risque que cette année a été marquée par de nombreux records, tant positifs que négatifs, sur plusieurs indicateurs, qu’il s’agisse des performances quotidiennes et mensuelles, de notre tracking error ou encore de notre corrélation avec l’indice de référence.
Du côté des fondamentaux, en revanche, l’année a été nettement plus calme, avec peu d’événements propres aux entreprises et, surtout, peu de mauvaises surprises sur les bénéfices. En réalité, nos sociétés ont enregistré une solide croissance de leurs bénéfices qui, après ajustement de plusieurs éléments exceptionnels positifs, est restée globalement conforme à notre moyenne de long terme.
Ce décalage rend les décisions d’allocation d’actifs particulièrement difficiles : la faible tolérance des investisseurs à la sous-performance par rapport à un indice les place précisément face à un dilemme risqué.
2026 en chiffres – L’évolution des cours des actions4
En termes de performance absolue, l’année a débuté par une baisse assez marquée. Au cours des 59 séances de Bourse comprises entre le 31 décembre 2025 et le 27 mars 2026, la valeur liquidative du fonds Seilern World Growth a reculé de 19 %. À partir de ce point bas, le sentiment des investisseurs s’est inversé et le fonds a rebondi de 33 % jusqu’au 5 novembre, portant sa performance depuis le début de l’année à +7 %. Ce retournement brutal donne à l’année 2026 un caractère exceptionnel, mais des fluctuations d’une telle ampleur ne sont pas sans précédent dans l’histoire du fonds. En réalité, 2026 n’est que l’année la plus volatile depuis 2022 et se classe au sixième rang des années les plus volatiles des 20 dernières années.
Ce qui distingue véritablement l’année 2026, c’est la performance du fonds par rapport à son indice de référence. Alors que le fonds Seilern World Growth a enregistré une baisse de 21 %5 entre son point haut et son point bas, entrant ainsi en territoire baissier, le recul maximal de l’indice MSCI World entre un point haut et un point bas n’a été que de 9 %, un niveau qui ne correspond même pas à la définition technique d’une correction boursière. Fin juin, le fonds accusait un retard de près de 25 points de pourcentage par rapport à l’indice, soit le plus important écart de sous-performance enregistré au cours d’une même année depuis la création de cette catégorie d’actions il y a 20 ans.
2026 à ce jour – Une année volatile
Rendement cumulé du fonds Seilern World Growth moins le rendement cumulé de l’indice MSCI World, depuis le 31 décembre 2025.
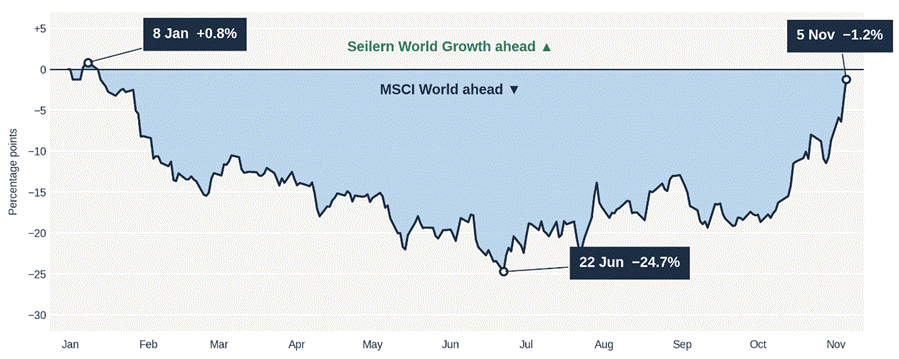
Les fluctuations ont été non seulement importantes, mais également inhabituelles par leur nature. Le tracking error, la corrélation et le nombre d’écarts quotidiens significatifs entre le fonds et son indice de référence ont tous atteint des niveaux records cette année. Leurs performances quotidiennes ont évolué de manière moins synchronisée, tandis que les écarts exceptionnellement importants sont devenus beaucoup plus fréquents. Nous examinons chacun de ces indicateurs ci-dessous.
Une trajectoire divergente
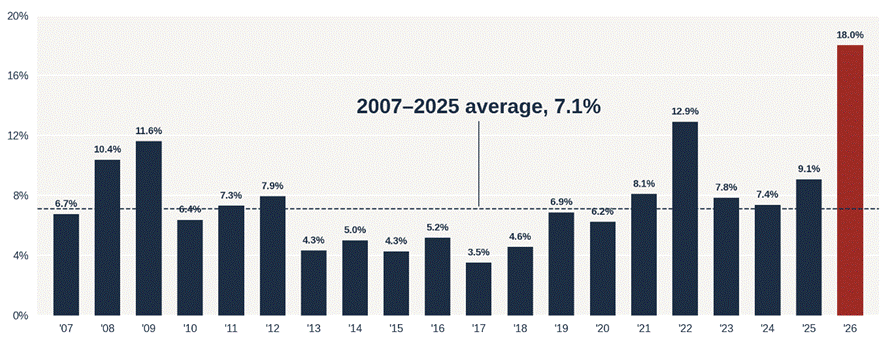
Le tracking error mesure la volatilité de l’écart entre les rendements du fonds et ceux de son indice de référence. Plus cet indicateur est élevé, plus la performance du fonds par rapport à l’indice tend à fluctuer. En 2026, le tracking error a atteint 18 % en rythme annualisé, contre une moyenne de 7 % sur la période 2007-2025. La volatilité du fonds est pourtant restée proche de sa moyenne historique. C’est surtout sa corrélation avec l’indice qui s’est affaiblie.
Tracking error par année
Volatilité annualisée de l’écart entre les rendements hebdomadaires du fonds et ceux de l’indice MSCI World. Les données pour 2026 couvrent la période depuis le début de l’année jusqu’au 5 novembre.
Une décorrélation sans précédent
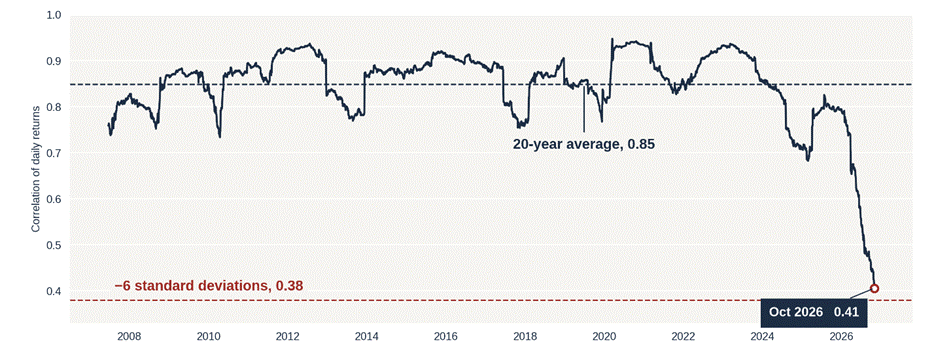
La corrélation mesure dans quelle mesure les rendements quotidiens du fonds et de son indice de référence évoluent de concert. Historiquement, leurs rendements ont globalement évolué dans la même direction, même lorsque l’ampleur de leurs variations différait. En 2026, cette relation s’est rompue. Mesurée sur des périodes glissantes de 12 mois, la corrélation est tombée à 0,41, contre une moyenne de 0,85 sur les 20 dernières années, soit son niveau le plus bas jamais enregistré. Lorsque les rendements du fonds et de l’indice évoluent de manière aussi indépendante, les journées marquées par des écarts de performance deviennent à la fois plus fréquentes et plus prononcées. C’est précisément ce que montrent les données quotidiennes.
La corrélation avec le marché s’est effondrée
Corrélation sur 12 mois glissants entre les rendements du fonds Seilern World Growth et ceux de l’indice MSCI World.
Attention aux écarts
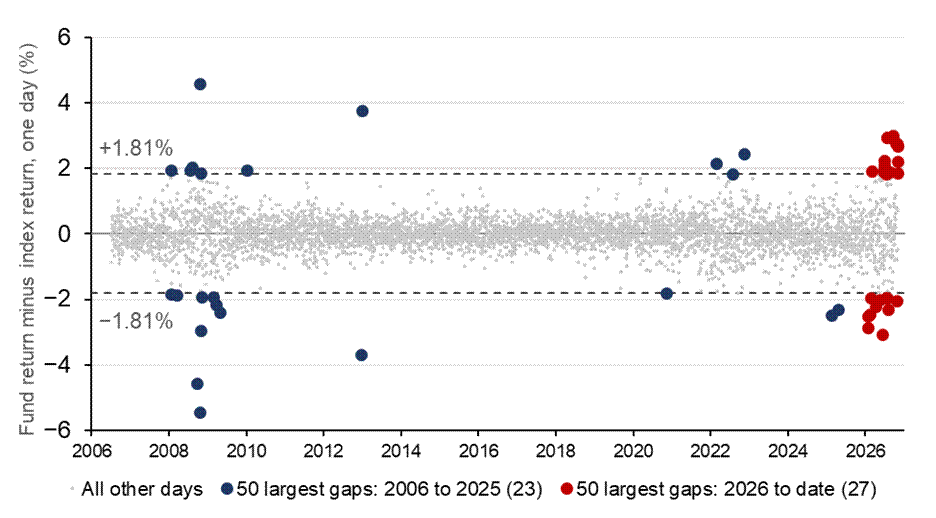
La fréquence des écarts de performance quotidiens importants constitue une autre illustration de la divergence entre le fonds et son indice de référence. Depuis 2006, la plupart des écarts de performance quotidiens sont restés dans une fourchette relativement étroite et semblent s’être répartis de manière assez uniforme dans le temps. Ce n’est toutefois pas le cas des écarts les plus importants. Plus de la moitié des 50 plus grands écarts de performance quotidiens enregistrés depuis 2006 se sont produits au cours de l’année 2026, jusqu’au 5 novembre. Cette divergence a donc été inhabituelle non seulement par son ampleur, mais également par sa forte concentration sur une seule année.
Plus de la moitié des écarts de performance les plus importants depuis 2006 ont été enregistrés cette année
Écarts de performance quotidiens par rapport à l’indice MSCI World depuis juillet 2006 ; chaque point représente une séance de Bourse, les points étant empilés selon l’ampleur de l’écart.
L’importance du contexte
L’aspect le plus frappant de la volatilité actuelle est que le marché dans son ensemble est resté globalement stable. Les niveaux les plus élevés de volatilité relative que nous avions précédemment enregistrés, en 2008, 2020 et 2022, étaient survenus dans un contexte de fortes turbulences sur l’ensemble du marché. Au cours de chacune de ces années, l’indice MSCI World avait subi des baisses importantes entre ses points hauts et ses points bas, de respectivement -50 %, -34 % et -26 %.
Cette année, le marché dans son ensemble est resté relativement calme : la volatilité de l’indice MSCI World s’est établie à un niveau assez ordinaire, voire modéré, de 12 %, soit quelques points en dessous de sa moyenne de long terme de 15 %. Ce calme apparent masque toutefois des mouvements marqués dans des directions opposées au sein de certains secteurs, dont les effets sur la volatilité se sont largement compensés dans le chiffre global.
Des cours volatils, des fondamentaux stables
Alors que les cours des actions ont fortement chuté avant de rebondir, l’activité des sociétés sous-jacentes s’est poursuivie globalement sans perturbations majeures. En début d’année, le marché anticipait une croissance des bénéfices des sociétés du fonds Seilern World Growth d’environ 11 % en 2026. Fin août, abstraction faite d’un gain comptable exceptionnel chez Alphabet, ces prévisions de croissance des bénéfices avaient été revues à la hausse, à environ 14 %, soit une révision positive de trois points de pourcentage par rapport aux anticipations initiales,6 un écart négligeable au regard de l’ampleur des fluctuations des cours des actions.
Certes, une seule année de bénéfices ne suffit pas à trancher la question de long terme que se posait le marché en février : combien ces entreprises gagneront-elles en 2030 et au-delà ? Mais la rapidité des baisses puis des rebonds boursiers, rapportée à l’évolution bien plus modérée des prévisions de bénéfices, invite à se demander si c’était réellement la préoccupation dominante des investisseurs.
Entre février et novembre, les principales nouvelles informations concernant ces sociétés se sont limitées à une succession de résultats trimestriels réguliers. Pourtant, le marché est passé de valorisations anticipant un déclin pour nombre d’entre elles à des valorisations intégrant une reprise. Le cours de SAP a chuté de 38 % avant de rebondir de 68 % jusqu’au 5 novembre, affichant ainsi une progression de 5 % depuis le début de l’année. Celui d’Accenture a reculé de 54 %, avant de plus que doubler depuis son point bas, pour finalement s’établir à 3 % en dessous de son niveau de fin 2025. Des réévaluations aussi importantes et rapides de la valorisation d’une entreprise en disent souvent davantage sur le sentiment des investisseurs que sur ses fondamentaux sous-jacents.
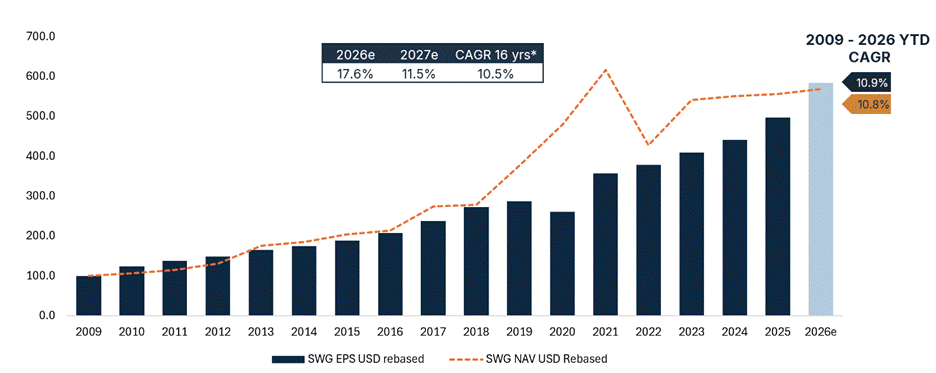
Chez Seilern, ce sont les fondamentaux sous-jacents des sociétés qui retiennent notre attention. Chaque société doit satisfaire à des critères rigoureux et démontrer une croissance durable ainsi qu’un niveau de qualité suffisant pour lui permettre de résister à différents environnements de marché. Ce processus produit un portefeuille dont les bénéfices n’ont reculé qu’une seule année en vingt ans, un contraste saisissant avec la volatilité des cours de Bourse en 2026.
Des cours volatils, des bénéfices réguliers
Bénéfice par action du fonds Seilern World Growth comparé à sa valeur liquidative (2009 à 2026 depuis le début de l’année), sur une base 100 en 2009.
Conclusion
Nous ne pouvons pas vous dire si le rebond observé en octobre et novembre se poursuivra jusqu’à la fin de l’année, et nous ne prétendrons pas le savoir. Lorsque le marché est guidé par les flux et les récits dominants, il peut aller très loin dans un sens comme dans l’autre, puis se retourner sans prévenir. En revanche, nous pouvons vous dire ce qui n’a pas changé. En mars, nous avions constaté que de nombreuses baisses des cours des actions étaient interprétées comme le signe qu’un problème était survenu, même lorsque les sociétés sous-jacentes ne présentaient aucun signe de difficulté. Sept mois et plusieurs cycles de baisse et de rebond plus tard, les sociétés ont continué d’enregistrer une croissance composée de leurs bénéfices, tandis que leurs cours ont connu des fluctuations extrêmes. Dans ce contexte, notre modèle interne d’actualisation des flux de trésorerie (DCF) fait ressortir, pour le fonds Seilern World Growth, une estimation de rendement annualisé sur cinq ans de 12,4 %, avant déduction des frais du fonds, au 29 octobre 2026.7
En tant qu’investisseurs « quality growth », nous pouvons trouver une certaine sérénité dans le fait que notre cap reste toujours guidé par les fondamentaux de nos sociétés. Nous sommes fermement convaincus qu’à moyen et long terme, le marché fonctionne comme un mécanisme d’actualisation qui cherche à attribuer une valeur aux flux de trésorerie futurs. Tant que nos sociétés continuent d’afficher de solides performances, nous savons quel cap maintenir, et il nous appartient de traverser les turbulences des marchés sans en dévier.
Cette discipline nous a coûté cher ces dernières années, mais elle nous a épargné la question de savoir quand sortir d’une stratégie de suivi de tendance. Plus cette tendance se prolonge et plus les excès s’accumulent, plus le retournement risque d’être marqué lorsqu’elle s’inversera. Toute la difficulté réside dans la capacité à déterminer quand s’en retirer, en particulier lorsque le marché sanctionne aussi sévèrement toute sous-performance. Il semble que, pour de nombreux investisseurs, cette question devienne de plus en plus difficile à ignorer.
1 Janvier 2026 : -8,2 points de pourcentage par rapport à l’indice MSCI World.
2 Octobre 2026 : +9,6 points de pourcentage par rapport à l’indice MSCI World.
3 Dans l’ensemble de ce document, toute référence à un fonds ou à une catégorie d’actions d’un fonds désigne la catégorie d’actions Seilern World Growth USD U I.
4 Les performances passées ne préjugent pas des rendements futurs.
5 La baisse entre le point haut et le point bas a été enregistrée entre le sommet du 9 janvier et le creux du 27 mars.
6 Ces prévisions ont également bénéficié d’importants rachats d’actions qui, une fois leur effet neutralisé, ramènent la croissance des bénéfices à un niveau peu éloigné de la moyenne historique de 11 %.
7 Source : estimations de Seilern Investment Management au 29 octobre 2026. Notre rendement annualisé attendu sur cinq ans correspond au rendement annuel que nous anticipons, sur la base de notre analyse, si les sociétés de notre portefeuille atteignent leur juste valeur au cours des cinq prochaines années. Les scénarios présentés constituent une estimation des performances futures fondée sur les données historiques relatives aux variations de la valeur de cet investissement et/ou sur les conditions de marché actuelles. Ils ne constituent pas un indicateur exact des performances futures. Le rendement effectivement obtenu dépendra de l’évolution des marchés et de la durée pendant laquelle vous conserverez votre investissement ou produit.
Get the latest insights & events direct to your inbox
« * » indique les champs nécessaires