


La croissance des bénéfices des entreprises à l’échelle mondiale s’est envolée cette année. Les bénéfices des sociétés du S&P 500 devraient désormais progresser de 28 % en 2026, soit près de trois fois leur taux de croissance historique à long terme de 10 %.[1] Alors que l’indice se négocie autour de 20 fois les bénéfices anticipés, certains pourraient avancer qu’une croissance aussi exceptionnelle contribue à justifier une valorisation qui paraîtrait autrement élevée.
Plusieurs facteurs inhabituels expliquent toutefois cette envolée des bénéfices. née. Celle-ci est en grande partie alimentée par des dépenses d’investissement colossales dans l’intelligence artificielle (IA), dont le rythme pourrait ne pas être soutenable indéfiniment. En outre, les retombées positives de ces investissements sur les bénéfices se matérialisent bien plus rapidement que les coûts qui leur sont associés. Enfin, les bénéfices publiés par certaines sociétés ont également été dopés par la revalorisation de leurs investissements dans des entreprises privées spécialisées dans l’IA. [2]
Nous laisserons à d’autres le soin d’analyser les mécanismes de financement de l’IA, de plus en plus complexes et déjà largement commentés par ailleurs. Nous souhaitons plutôt nous concentrer sur le deuxième de ces phénomènes : un simple décalage comptable qui pourrait avoir des conséquences importantes sur les bénéfices des sociétés du S&P 500 au cours des prochaines années.
Pris ensemble, ces facteurs suggèrent que la croissance des bénéfices sur laquelle reposent les valorisations actuelles est nettement moins impressionnante qu’il n’y paraît à première vue, et bien plus incertaine.
Quand les dépenses d’investissement deviennent des charges
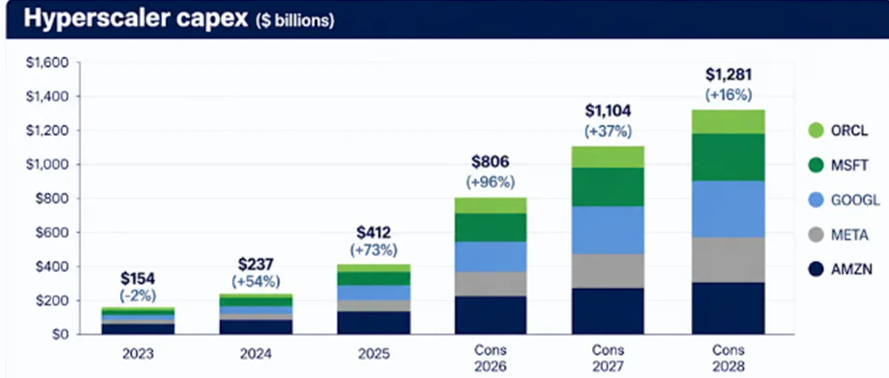
L’ampleur des investissements dans les infrastructures d’IA est presque sans précédent dans l’histoire. Le déploiement des infrastructures d’IA atteint une ampleur rarement observée. Les cinq plus grands hyperscalers devraient consacrer environ 800 milliards de dollars aux dépenses d’investissement (capex) cette année, soit une hausse de 96 % par rapport à 2025. Ce montant devrait atteindre 1 100 milliards de dollars en 2027, puis 1 200 milliards en 2028 (voir Figure 1).
Figure 1: Dépenses d’investissement annuelles des principaux hyperscalers américains
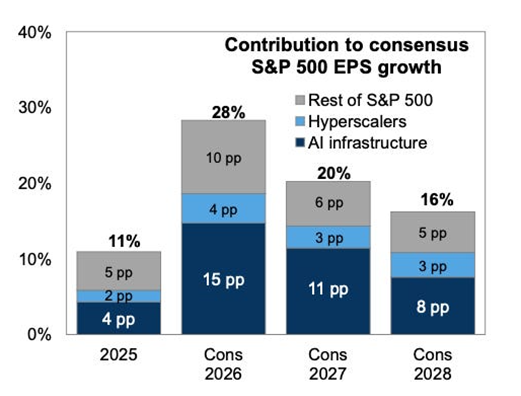
Pour les sociétés qui fournissent ces infrastructures, ces dépenses se traduisent déjà par une hausse des bénéfices. Les fabricants de semi-conducteurs, les entreprises de matériel technologique, les sociétés industrielles et les services aux collectivités en sont les principaux bénéficiaires. Ensemble, ces secteurs représentent environ la moitié de la croissance des bénéfices attendue par le consensus pour les sociétés du S&P 500 cette année (voir Figure 2).
Figure 2: Contribution des hyperscalers, des entreprises d’infrastructures d’IA et du reste des sociétés du S&P 500 à la croissance du bénéfice par action (BPA) attendue par le consensus
Pour les hyperscalers qui réalisent ces investissements, l’impact sur les bénéfices est très différent. Si ces dépenses se traduisent déjà par une réduction considérable de leur flux de trésorerie disponible, une grande partie des coûts correspondants n’a pas encore été comptabilisée en charges dans leurs comptes de résultat. Cela s’explique par un principe comptable simple. Les hyperscalers paient les puces et les équipements dès leur acquisition, mais plutôt que d’enregistrer immédiatement la totalité de leur coût en charges, ils les inscrivent à l’actif de leur bilan et répartissent leur coût sur leur durée d’utilisation prévue, par le biais de l’amortissement.
Il en résulte un décalage temporel : le fournisseur comptabilise immédiatement l’essentiel des bénéfices liés à la vente, tandis que le coût supporté par l’acheteur n’est comptabilisé que progressivement dans son compte de résultat, une fois les actifs installés et mis en service. Lorsque les dépenses d’investissement restent stables, ce décalage a relativement peu d’incidence. En revanche, compte tenu de l’ampleur des investissements actuels, ses conséquences deviennent bien plus significatives.
Cette année, les hyperscalers devraient consacrer environ 800 milliards de dollars aux dépenses d’investissement, tandis que leurs dotations aux amortissements devraient s’élever à quelque 201 milliards de dollars.[4] Ces deux montants ne sont pas directement comparables : les amortissements de cette année concernent principalement des actifs acquis au cours des exercices précédents, tandis qu’une grande partie des investissements actuels sera amortie au cours des prochaines années. Cet écart illustre néanmoins l’ampleur du décalage comptable. Des centaines de milliards de dollars investis aujourd’hui ne seront comptabilisés en charges que progressivement au cours des années à venir. Alors que les investissements continuent de croître rapidement, les charges d’amortissement liées aux actifs déjà en cours de construction poursuivront leur progression pendant plusieurs années, même lorsque la croissance des dépenses d’investissement finira par ralentir.
Quelles perspectives pour la suite ?
La trajectoire des bénéfices devient alors beaucoup plus incertaine. Même si les dépenses d’investissement des hyperscalers continuent d’augmenter en valeur absolue, comme le prévoit actuellement le consensus, leur rythme de croissance devrait progressivement ralentir (voir Figure 1). Les fournisseurs d’infrastructures et d’équipements continueront de bénéficier de cette hausse des dépenses, mais leur contribution à la croissance annuelle du chiffre d’affaires et des bénéfices sera de moins en moins importante. Dans le même temps, les charges d’amortissement comptabilisées par les hyperscalers continueront d’augmenter, à mesure que les investissements colossaux réalisés au cours des dernières années seront progressivement intégrés à leurs comptes de résultat.
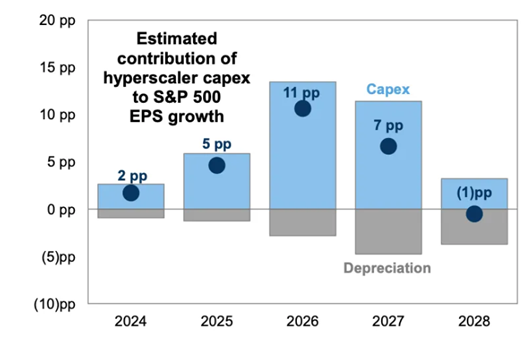
Selon les estimations de Goldman Sachs, cette évolution devrait prendre une importance croissante à partir de 2027. La banque prévoit que les dépenses d’investissement liées à l’IA contribueront à hauteur d’environ 11 points de pourcentage à la croissance des bénéfices du S&P 500 cette année-là, tandis que la hausse des charges d’amortissement des hyperscalers effacerait près de la moitié de cet effet positif, ramenant la contribution nette à environ 7 points de pourcentage. D’ici 2028, Goldman Sachs estime que l’effet négatif des amortissements compensera intégralement la hausse des bénéfices liée à la poursuite des dépenses d’investissement, ce qui rendrait légèrement négative la contribution nette du cycle d’investissement dans l’IA (voir Figure 3).
Ainsi, même en retenant les hypothèses du consensus, l’effet favorable de l’essor des dépenses d’investissement sur les bénéfices devrait progressivement s’estomper à mesure que les charges d’amortissement augmentent. La capacité à maintenir le rythme actuellement élevé de croissance des bénéfices dépendra donc de plus en plus du chiffre d’affaires et des profits générés par ces investissements.
Figure 3: La hausse des charges d’amortissement des hyperscalers devrait progressivement compenser la hausse des bénéfices des entreprises qui profitent des investissements dans l’IA
C’est à ce stade que les perspectives deviennent beaucoup plus difficiles à prévoir. Si les charges d’amortissement peuvent être estimées de manière relativement mécanique, à partir des dépenses d’investissement passées et des hypothèses de durée d’utilisation des actifs, prévoir les revenus nécessaires pour compenser la hausse de ces coûts exige des hypothèses nettement plus ambitieuses. L’éventail des résultats possibles est immense et dépend largement du point de référence retenu. Anthropic, par exemple, aurait évoqué un marché potentiel adressable de plus de 30 000 milliards de dollars,[5] alors que son chiffre d’affaires annualisé devrait atteindre 100 milliards de dollars d’ici la fin de cette année.[6] Combler ne serait-ce qu’une fraction de cet écart supposerait une croissance extraordinaire, mais l’ampleur de cette opportunité et le calendrier de sa concrétisation restent très incertains.
Dans un scénario optimiste, les revenus générés par l’IA progresseraient suffisamment rapidement pour dépasser la hausse des charges d’amortissement. Après tout, les hyperscalers n’investissent pas uniquement pour construire des centres de données : ils comptent sur ces infrastructures pour générer des revenus grâce aux activités de cloud computing, aux services d’IA, à la publicité, aux logiciels de productivité et à de nouveaux produits qui n’existent peut-être pas encore. Si ces revenus se développent suffisamment vite, la croissance du chiffre d’affaires et des bénéfices pourrait permettre d’absorber la hausse des charges d’amortissement, tout en préservant des marges et des bénéfices élevés. Dans ce scénario, les engagements d’investissement colossaux pris aujourd’hui pourraient s’avérer parfaitement rationnels, et les prévisions actuelles de bénéfices pourraient finalement se révéler prudentes.
À l’autre extrémité du spectre, les revenus générés par l’IA pourraient progresser trop lentement pour justifier l’ampleur des investissements. Si les hyperscalers continuent d’investir aux niveaux actuels, la hausse des charges d’amortissement, sans augmentation proportionnelle du chiffre d’affaires et des bénéfices, exercerait une pression sur leurs marges et leurs bénéfices. Ils pourraient également choisir de réduire drastiquement leurs dépenses d’investissement. Une telle décision améliorerait leur flux de trésorerie disponible et finirait par ralentir la hausse des charges d’amortissement, mais ses effets se feraient d’abord sentir ailleurs. Les entreprises fournissant les infrastructures d’IA étant à l’origine d’environ la moitié de la croissance des bénéfices du S&P 500 attendue par le consensus cette année, une réduction de ces investissements priverait presque immédiatement l’indice de l’un de ses principaux moteurs actuels de croissance des bénéfices. Dans les deux cas, des revenus liés à l’IA inférieurs aux attentes ramèneraient brutalement la croissance actuellement élevée des bénéfices du S&P 500 à des niveaux plus modestes.
La durée de vie des actifs eux-mêmes ajoute une incertitude supplémentaire. Les processeurs graphiques (GPU) sont généralement amortis sur plusieurs années, mais les progrès rapides des modèles d’IA et du matériel informatique rendent leur durée de vie économique difficile à estimer. Les nouvelles générations de modèles pourraient nécessiter des puces plus récentes et plus puissantes, raccourcissant ainsi la durée de vie économique des GPU actuels. À l’inverse, les équipements plus anciens pourraient rester productifs pour les tâches d’inférence et les applications moins exigeantes en puissance de calcul. Cette distinction a des conséquences importantes. Des durées de vie plus courtes entraîneraient un amortissement plus rapide et des dépenses d’investissement de remplacement plus élevées, tandis que des durées de vie plus longues permettraient de réduire ces deux postes. Le rythme de l’évolution technologique aura donc des répercussions importantes sur le coût futur du développement des infrastructures d’IA et sur les rendements que les hyperscalers tireront, à terme, des investissements réalisés aujourd’hui.
Un éventail de scénarios plus large
Cela ne remet pas en cause la possibilité que les investissements actuels offrent des rendements attractifs. Notre scénario central repose sur l’hypothèse que le rythme actuel des dépenses d’investissement ne pourra pas être maintenu indéfiniment. Dans le même temps, les investissements réalisés aujourd’hui pourraient, à terme, générer des revenus et des bénéfices considérables. Ce sont d’ailleurs des questions que nous examinons de près dans le cadre de nos investissements dans Alphabet et Microsoft, deux des hyperscalers au cœur de cette vague de dépenses d’investissement.
Toutefois, les implications vont bien au-delà des hyperscalers eux-mêmes. La croissance exceptionnelle des bénéfices du S&P 500 observée aujourd’hui résulte de la forte hausse des dépenses d’investissement, conjuguée au décalage avec lequel une grande partie des coûts associés est comptabilisée dans les résultats. Nous savons que les charges d’amortissement finiront par rattraper leur retard et que la croissance des dépenses d’investissement ne pourra pas continuer à s’accélérer indéfiniment au rythme actuel. En revanche, il est beaucoup plus difficile de prévoir avec le même degré de certitude les revenus que l’ensemble de ces investissements générera à terme. Le taux de croissance des bénéfices affiché aujourd’hui constitue donc une base particulièrement incertaine pour évaluer les valorisations actuelles. Cette croissance pourrait s’avérer durable si les revenus liés à l’IA progressent suffisamment rapidement. Mais elle pourrait également ralentir fortement à mesure que les charges d’amortissement augmentent, que les dépenses d’investissement ralentissent ou que les revenus attendus ne se concrétisent pas.
Cette situation contraste fortement avec la croissance des bénéfices que nous recherchons dans nos propres investissements. Nous privilégions les sociétés dont la demande structurelle, la rentabilité élevée des capitaux investis nous donnent la conviction qu’elles pourront accroître leurs bénéfices de manière durable et prévisible sur de nombreuses années. Avec un ratio cours/bénéfices anticipé de 20 fois et une croissance des bénéfices de 28 %, la valorisation du S&P 500 peut sembler raisonnable. Toutefois, les bénéfices sur lesquels repose cette valorisation sont également devenus nettement moins prévisibles.
[1] Estimation de la croissance des bénéfices pour 2026 de Goldman Sachs Global Investment Research, hors « autres revenus ». Les bénéfices des sociétés du S&P 500 ont enregistré un taux de croissance annuel composé de 9,8 % sur les 16 années précédant le 31 décembre 2025. Sources : FactSet, Seilern Investment Management.
[2] L’estimation de la croissance des bénéfices du S&P 500 pour 2026 exclut les plus-values latentes liées à la réévaluation à la valeur de marché des investissements d’Amazon et d’Alphabet dans des entreprises privées spécialisées dans l’IA. Selon nos estimations, la prise en compte de ces plus-values ajouterait environ 5 points de pourcentage à la croissance des bénéfices en 2026.
[3] Cité dans: https://www.benzinga.com/Opinion/26/09/62032839/is-the-massive-and-growing-investment-in-ai-infrastructure-worth-it.
[4] Les estimations des amortissements ont été ramenées à l’année civile 2026 afin de tenir compte des différences de dates de clôture des exercices financiers. Les estimations concernant Alphabet et Amazon comprennent les amortissements des immobilisations corporelles et incorporelles, tandis que celles de Meta, Microsoft et Oracle ne portent que sur les amortissements des immobilisations corporelles. Sources : estimations du consensus Bloomberg ; Seilern Investment Management.
[5] https://www.wsj.com/tech/ai/anthropic-expected-to-tell-investors-it-sees-over-30-trillion-in-potential-revenue-a611efea?utm_source=chatgpt.com.
[6] https://www.ft.com/content/840ac156-af1c-4a82-b260-ae791072fcfa?syn-25a6b1a6=1.
Le présent document est une communication marketing / promotion financière destinée à des fins d’information uniquement et ne constitue en aucun cas un conseil en matière d’investissement. Toutes les prévisions, opinions, objectifs, stratégies, perspectives et/ou estimations et attentes ou autres commentaires non historiques contenus dans le présent document ou exprimés dans ce document sont basés sur les prévisions, opinions et/ou estimations et attentes actuelles uniquement, et sont considérés comme des « énoncés prospectifs » . Les énoncés prospectifs sont assujettis à des risques et à des incertitudes qui peuvent faire en sorte que les résultats futurs réels soient différents des attentes.
Il ne s’agit en aucun cas d’une recommandation, d’une offre ou d’une sollicitation d’achat ou de vente d’un produit financier. Le contenu ne prétend pas fournir des conseils comptables, juridiques ou fiscaux et ne doit pas être considéré comme tel. Son contenu, y compris les sources de données externes, est considéré comme fiable, mais ne fait l’objet d’aucune assurance ou garantie. Aucune responsabilité ou obligation ne sera acceptée pour modifier, corriger ou mettre à jour toute information dans le présent document.
Veuillez noter que les performances passées ne doivent pas être considérées comme une indication des performances futures. La valeur de tout investissement et/ou instrument financier inclus dans ce site Web et les revenus qui en découlent peuvent fluctuer et les investisseurs risquez de pas récupérer le montant initialement investi. En outre, les fluctuations des devises peuvent également entraîner une hausse ou une baisse de la valeur des investissements.
Ces informations ne sont pas destinées à être utilisées par des ressortissants des États-Unis. Elles peuvent être utilisées par des succursales ou des agences de banques ou de compagnies d’assurance organisées et/ou réglementées par la législation fédérale ou étatique des États-Unis, agissant pour le compte de particuliers non américains ou distribuant des produits à ces derniers. Il est interdit de diffuser ce document auprès des clients de ces succursales ou agences ou du grand public.
Recevez les dernières informations et événements directement dans votre boîte de réception
« * » indique les champs nécessaires